
中國風險
中國上市公司盈利增加、息口低企,但股市完全沒有起色,市場究竟在擔心甚麼?
如果一個市場,上市公司盈利增加,息口又處於低位,按一般投資邏輯,股市應該得到兩方面支持:企業賺多了錢,盈利基礎改善;利息回報不高,資金也應更願意承擔風險,尋找股票投資的機會。
然而,當這兩個條件同時出現,中國上市公司股價卻仍然回落,我們便應追問:市場究竟在擔心甚麼,是眼前的數字沒有告訴我們的?
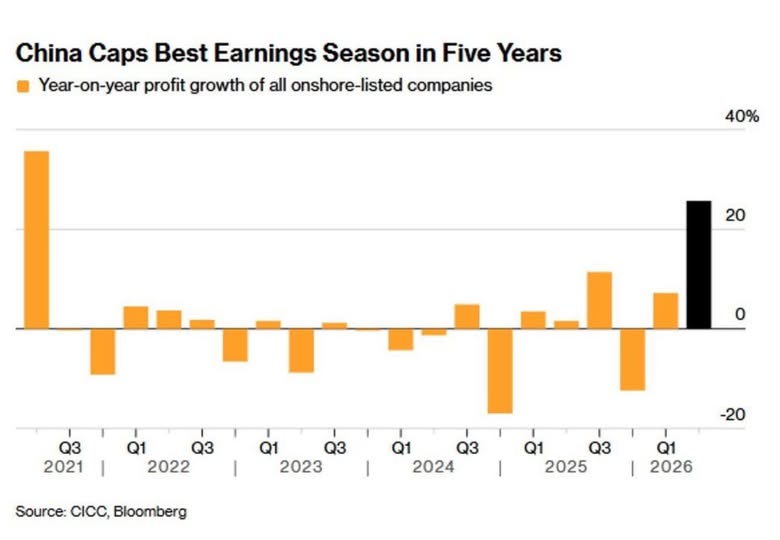
附圖所引述的中金公司與彭博資料顯示,中國境內上市公司在2026年第二季,整體盈利按年增長25.7%,增幅達到接近五年高位。
圖表最右方的黑色柱,明顯高於此前多個季度,說明盈利確實出現改善,但要留意,這是增長率的回升,並不代表盈利總額創下歷史新高。
與此同時,中國債券收益率亦處於低位;路透社9月14日報道,十年期國債收益率約為1.68%,接近歷史低位。盈利改善與低息環境並存,卻未能阻止附文所述的股市回調,這才是值得思考的落差。
理解這個落差,首先要分清楚:財報交代的是已經賺到的錢,估值反映的卻是市場相信未來還能賺多少。 股價可以簡化為「每股盈利乘以市盈率」。即使盈利上升,只要投資者願意給予的市盈率下降得更多,股價仍然可以下跌。
因此,在相同公司及可比較口徑下,盈利上升而股價下跌,意味市場正在降低每一元盈利的估值。
市場可能首先懷疑的,是增長能否延續。附文列出的資訊科技與電子行業盈利增幅,分別約為142%及97%,顯示增長有明顯的產業集中現象。人工智能相關需求帶動部分企業賺錢,不等於內需、消費與多數企業已經同步復甦。
如果整體增長主要由少數行業推動,又受到去年低基數影響,市場便可能把它視為階段性反彈,未必願意按長期高增長給予估值。
其次,低息也有兩面。它可以降低融資成本,但亦可能反映投資需求不足、企業對擴張缺乏把握。資金成本便宜,不等於投資者就有信心;
如果大家更重視保本,資金仍然可以流向低收益的國債。股票投資者要求的回報,除了無風險利率,還包括承擔不確定性的補償。即使前者下降,只要對盈利、政策或經營環境的疑慮增加,後者仍然可能上升,抵銷低息對估值的支持。
更深一層的問題,是帳面盈利能否變成股東真正取得的回報。企業賺到的錢,有多少轉化為現金流,又有多少能透過股息或回購回到股東手上?如果盈利增加,卻需要持續投入更多資本才能維持競爭力,股東可以分享的成果便未必同步增加。市場評價的,終究不只是公司有沒有賺錢,還包括這些錢能否持續、以及是否可靠地回到投資者手上。
當然,股價回落不一定意味藏着未被揭露的壞消息,也可能只是此前升幅已經透支了好業績。
附圖只展示盈利變化,沒有同時提供估值與股價走勢,因此不足以判定市場究竟低估了企業,還是在修正先前過高的預期。
但這個落差仍提醒我們:盈利改善可以用一季財報證明,信心恢復卻需要更長時間。 當低息與盈利增長仍然換不到更高估值,最值得追問的,是市場為甚麼不相信這份盈利可以延續,以及股東最終能夠分享多少成果。
那支向上的黑色柱已經回答了企業上一季的成績,尚未回答的,正是投資者對未來的疑問。