
中國金融體系表面平靜,底下的信貸動力卻正在減弱。北京宣布向八家大型國有金融機構補充合共3,600億元人民幣資本,其中財政部將發行3,000億元特別國債,另外600億元來自中國煙草總公司及相關企業。
接受注資的機構包括工商銀行、農業銀行、進出口銀行,以及中國人壽、中國人保、中國太平、中國再保和中國信保。官方把這次行動定義為強化核心一級資本、提升抗風險能力及服務實體經濟,而非緊急救助。
這可能是近二十年來中國規模最大的金融機構集中增資之一,也是特別國債首次大規模用於支援國有保險機構。財政部提供3,000億元,工商銀行和農業銀行另從國有煙草企業取得合共600億元,形成政府發債、國有資本認購股份、金融機構增加核心資本的閉環。對銀行而言,資本增加可以擴大承擔風險與發放貸款的空間;對保險公司而言,則有助改善償付能力,並提高配置股票等長期資產的能力。
問題是,如果大型國有金融機構仍然穩健,為甚麼此時需要補充資本?
答案首先藏在信貸需求之中。2026年7月,中國新增人民幣貸款減少3,400億元,創下單月最大收縮紀錄,也是年內第二次出現負增長。首七個月新增貸款為10.38萬億元,低於去年同期的12.87萬億元;其中7月住戶貸款減少4,603億元,企業貸款亦減少1,300億元。未償還人民幣貸款按年增長5.1%,再創有紀錄以來低位。
單月貸款數據容易受到季節因素影響,不能只憑一個月便斷定金融危機來臨,但家庭與企業貸款同時收縮,仍然反映內部融資意欲疲弱。家庭面對樓市調整及收入預期不穩,更傾向減少按揭與消費借貸;民營企業在需求偏弱、產能過剩及回報不確定的環境下,即使利率下降,也未必願意擴張投資。
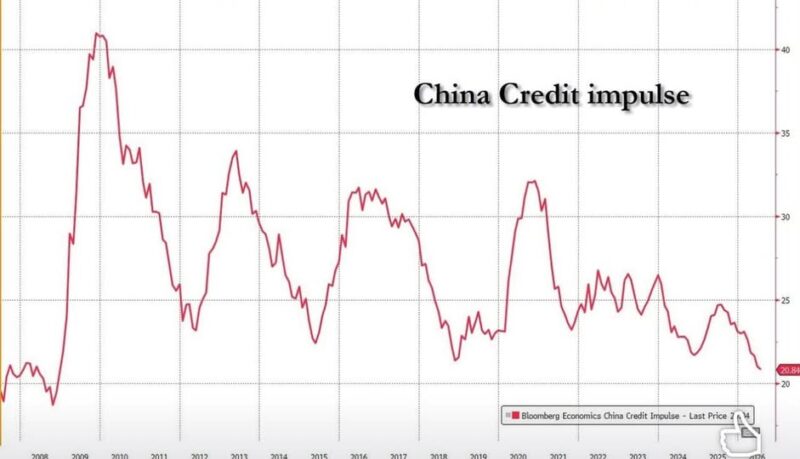
圖片所示的「中國信貸脈衝」進一步補充了這個訊號。信貸脈衝不是衡量債務總量,而是觀察新增信貸相對GDP的變化速度;指標向下,代表新增信用對經濟的推動力正在減弱。圖中彭博中國信貸脈衝指數已降至約20.84,處於2008年金融危機以來低位。
從長期走勢看,2009年中國以大規模信貸刺激對抗全球金融危機,信貸脈衝一度升至40以上;2013年、2016年及2020年亦曾出現較明顯反彈,但每次高峰大致低於上一輪。2021年後,指標主要在較低水平徘徊,即使2025年曾短暫改善,仍很快重新向下。這反映中國經濟對新增信貸的反應可能正在下降:過去增加一元貸款可以帶來較明顯的地產、基建及投資增長,今天同一元信貸需要面對更高債務基數、更低投資回報,以及較弱的私人需求。
銀行本身亦受到另一面壓力。為了支持經濟,貸款利率持續下降,但存款成本沒有以相同速度回落,令銀行淨息差被壓縮至歷史低位。中國銀行業淨息差已降至約1.4%的水平,盈利增長放慢,依靠內部利潤補充資本的能力相應下降。
銀行一方面被要求降低融資成本,另一方面又要吸收房地產、地方政府及部分企業貸款的潛在風險,資本緩衝自然變得重要。
因此,這次注資至少包含三重政策目的。第一是增加銀行核心一級資本,讓它們在盈利受壓時仍能維持放貸能力;第二是為房地產及地方政府債務可能帶來的資產質素壓力預留緩衝;第三是增強國有保險公司的償付能力,使長期資金可以更積極參與股票市場及承接其他金融機構的風險。
不過,補充資本與刺激經濟並不是同一回事。資本不足屬於信貸供應問題,注資可以處理;居民不願買樓、企業不願投資,卻屬於信貸需求問題。銀行有更多資本,只代表它有能力借出更多資金,並不代表市場上一定出現值得融資的項目,也不代表企業和家庭願意承擔更多債務。
這正是本輪政策與2008年刺激措施的關鍵差異。當年中國家庭和地方政府槓桿仍有較大上升空間,房地產、城市化與基建投資也能迅速吸收信貸;今天,樓市仍在消化過剩供應,地方政府受到債務約束,部分製造業又面對產能壓力。貨幣供應增加後,資金可能停留在金融體系、流向國債或大型國企,也可能被用於借新還舊,而未必轉化為新的消費和生產性投資。
保險公司被納入注資範圍,同樣具有政策含義。監管層希望保險資金成為股票市場的長期投資者,要求大型國有保險公司提高新增保費配置A股的比例。注資可以改善其償付能力,分析估算或可支持約1,000億元新增股票投資。
這有助穩定市場,但若股票配置主要服從政策需要,而不是資產與負債的風險回報判斷,風險只是由銀行體系轉移至保險公司的資產負債表,並沒有真正消失。
圖片還提到中國四大銀行可能面對3.7萬億元的總損失吸收能力,即TLAC資本缺口。這個數字需要謹慎引用,因為它來自標普全球評級2023年初的估算,並非2026年的即時缺口。其後監管口徑調整,加上銀行發行TLAC工具,較新的估算已明顯降低;標普在2025年的資料中估計,四大銀行為滿足最終要求仍需累積的TLAC資本約為1萬億元。因此,3.7萬億元可用來說明當初的制度壓力,卻不宜直接描述為今天尚未填補的資本缺口。
注資也不等於官方已確認銀行出現大規模資不抵債。中國的大型國有銀行仍有盈利,今次行動更像是政府在盈利能力下降、監管要求提高及經濟風險累積之際,提前加厚資本防線。然而,連續兩年動用大規模國有資金補充金融機構資本,也說明銀行單靠自身盈利支撐政策性放貸的空間正在收窄。北京此前已推動約5,200億元銀行增資,今次再加入保險機構,政策範圍明顯擴大。
投資者接下來不應只看銀行獲得多少資本,而要觀察資本如何被使用。若居民中長期貸款、民營企業借貸、私人固定資產投資及房地產銷售回穩,信貸脈衝才可能真正見底;若貸款繼續收縮,而銀行只是購買政府債券、為國企續貸或協助地方債務展期,注資主要發揮的便是維持金融穩定,而不是恢復經濟增長。
中國目前面對的核心問題,未必是金融體系沒有資金,而是實體經濟缺乏足以承擔新債務的信心與回報。降低利率可以令借貸更便宜,補充資本可以令銀行更有能力放貸,但企業是否願意投資、家庭是否願意消費,最終仍取決於收入預期、資產價格和制度信心。
這3,600億元可以加固金融管道,避免銀行和保險公司在經濟下行期間過早收縮信用,也能為處理潛在壞帳預留空間;但管道加固以後,水是否重新流動,仍然取決於需求端。若沒有更直接的財政支持、社會保障改善及私人部門信心修復,更多銀行資本可能只會提高金融體系的安全邊際,而未必能重新點燃經濟。
北京正在確保金融機器不會因缺乏資本而停下來,但一台更穩固的機器,並不等於它已經找到新的增長燃料。這才是信貸脈衝跌至金融危機以來低位時,3,600億元注資最值得思考的訊號。
圖表說明:
中國信貸脈衝降至2008年以來低位之際,北京向八家國有金融機構補充3,600億元人民幣資本。彭博中國信貸脈衝指數已降至約20.84,處於2008年金融危機以來低位,反映新增信貸對經濟的邊際推動力持續減弱。這項指標衡量的是新增信用相對GDP的變化,而不是中國債務總額或銀行資本充足率。
資料來源:中國財政部、新華社、彭博經濟;
圖表來源:Bloomberg Economics。