
當利息成為政府最大的帳單:全球300萬億美元債務開始重新定價
債務最危險的時候,未必是借得最多的一刻,而是低息年代借下的債,開始在高息年代陸續到期。
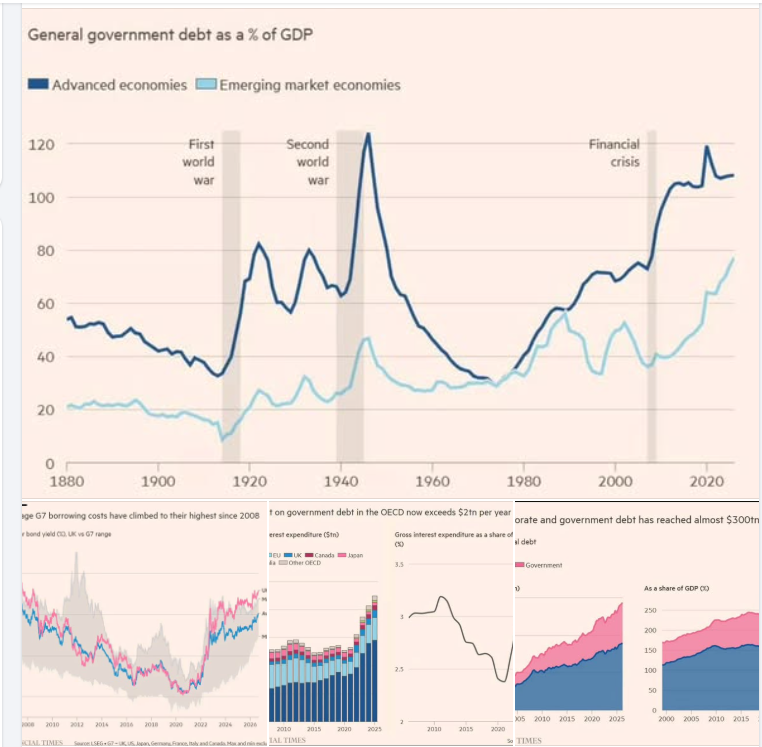
全球政府與企業債務總額已逼近300萬億美元,約相當於全球GDP的2.5倍。從絕對金額看,債務仍在刷新紀錄;從GDP佔比看,疫情期間急升後雖略有回落,卻依然停留在歷史高位。這說明世界並沒有真正完成去槓桿,只是依靠經濟增長與通脹,暫時降低了債務比例的表面壓力。
在低息年代,龐大債務看來尚可承受。政府可以用接近零的利率發債,再以新債償還舊債;只要市場願意持續融資,債務本金便不必真正下降。2008年金融危機後,各國政府債務快速增加,但量化寬鬆、低通脹及疲弱增長把借貸成本壓在低位,於是形成一種錯覺:債務可以增加,代價卻不必同步上升。
疫情後,這項假設開始逆轉。通脹衝擊、央行退出量化寬鬆、政府擴大發債,加上能源安全、國防、人口老化及產業政策的支出需要,共同推高長期利率。G7十年期國債平均收益率已升至約4%,是2008年以來首次回到這個水平;英國十年期國債收益率更升至約5%,位於G7較高位置。
利率上升不會在一天之內反映到全部政府債務,因為不同債券有不同到期日。真正的壓力是漸進的:舊有低息債券逐批到期,政府必須以更高利率發行新債再融資,整體平均利息成本便會一年一年上升。這其實也是國家財政的「久期」問題——債務年期愈長,高利率傳導得愈慢;短期債務比例愈高,市場利率上升便愈快轉化為財政支出。
OECD國家的政府利息支出在2025年已超過2萬億美元,約相當於GDP的3%。按《金融時報》引用的統計口徑,美國、英國及法國用於償還國債利息的金額,已高於國防支出;在38個OECD成員國中,出現相同情況的國家超過12個。
這不只是金融市場的一組數字,而是公共資源分配開始改變的訊號。
利息支出與一般政府開支不同。
政府增加教育、醫療、基建或國防預算,至少可以選擇項目、調整規模或改變推行時間;債務利息卻是過去決策留下的合約責任,政府幾乎沒有拒付的空間。當利息佔用愈來愈多稅收,今天的選民便要為昨天的支出付款,而未來政府可以自由運用的財政空間亦會相應縮小。
這也是債務問題容易演變成政治問題的原因。若政府不希望削減福利、醫療或國防,便只能加稅或繼續借貸;但借貸愈多,投資者可能要求更高收益率,更高收益率又會推升利息支出,最終形成「債務增加—利率上升—利息增加—再度借債」的循環。
英國2022年的迷你預算危機已證明,債券市場可以比選民更快否決一套缺乏融資基礎的財政方案。
目前各國尚未面對「借不到錢」的普遍危機,真正的問題是借錢愈來愈貴。美國政府債務已達40萬億美元;OECD政府2025年的中央政府總借款約17萬億美元,2026年預計進一步升至18萬億美元,創下新高。
當政府與企業同時大量發債,兩者便需要建築同一批投資者、同一批全球儲蓄的青睞,投資者自然有條件要求更高回報。
企業亦在加入這場資金競爭。
OECD估計,政府與企業2026年合計將從債券市場借入約29萬億美元,比2024年增加17%,亦相當於十年前的兩倍;其中全球企業在2025年發行的債券與銀團貸款合計約13.7萬億美元,未償還企業債務則達59.5萬億美元。播放
AI數據中心、能源設施與大型基建都需要長期資金,公共與私人部門因而不只是分享資本市場,也可能互相推高融資成本。
從更長的歷史看,今天的公共債務水平亦值得警惕。兩次世界大戰都曾令先進經濟體債務急升,但戰後債務比率能夠下降,部分原因是經濟重建、人口增長、金融壓抑與通脹共同發揮作用。
今天的情況不同:許多先進國家同時面對人口老化、潛在增長下降與福利支出增加,卻仍要為國防、能源轉型及產業安全投入更多資源。
IMF估計,全球公共債務在2025年已升至GDP的近94%,並可能在2029年達到100%;其中2026年先進經濟體一般政府債務約為GDP的108%,新興及發展中經濟體亦約為77%。
債務達到某個比例並不會自動觸發危機,但起點愈高,政府應付下一次衰退、戰爭、疫情或金融危機的空間便愈有限。
判斷一個國家的債務是否可持續,不能只看債務總額,也要看三項條件:利率、經濟增長與財政收支。如果名義經濟增長長期高於政府的平均融資成本,債務佔GDP比例仍有機會自然下降;如果利率高於增長,而政府又持續錄得基本財政赤字,利息便會像複利一樣推動債務自行膨脹。
此外,不同國家的同一筆債務,風險並不相同。能以本國貨幣發債、擁有深厚本地投資者基礎及較長債務年期的政府,通常較能承受市場波動;依賴外幣借款、海外投資者及短期再融資的國家,則更容易受到匯率與資金流向衝擊。因此,「全球債務接近300萬億美元」是一個警號,卻不能取代對個別國家財政結構的分析。
政府要走出債務困局,大致只有幾條道路:削減支出、增加稅收、容許較高通脹稀釋債務、透過金融壓抑降低融資成本,或者依靠生產力提升帶動經濟增長。前四種方法都需要由某一群人承擔代價;最理想的是增長,但把希望完全寄託於AI或其他科技突然提升生產力,本身也是一項高久期的政治投資——成本今天已經發生,回報何時出現卻無法確定。
債務本身不是邪惡。它可以把未來收入帶到今天,用於戰後重建、交通、教育、醫療與提高生產力的投資。真正的問題,是借回來的資金有沒有創造足以覆蓋利息的未來價值。如果債務只用於維持當前消費、延後改革或換取短期政治支持,未來收入沒有同步增加,利息最終便會由金融成本變成世代之間的分配問題。
在免費資金的年代,政府可以把很多矛盾交給未來;當借貸成本回到近二十年高位,未來開始寄來帳單。2萬億美元的年度利息支出提醒我們,債務真正昂貴的部分從來不只是本金,而是它會長期佔用尚未出生的收入、尚未徵收的稅款,以及尚未作出的公共選擇。
債券市場每天為政府的可信度定價。當利息逐漸成為一個比國防更昂貴的「政府部門」,市場要求的已不只是償還能力,而是一個更根本的答案:今天借下的錢,究竟能否創造足夠的明天?
圖片說明:全球債務融資成本同步上升:政府及企業債務總額接近300萬億美元,OECD年度政府利息支出突破2萬億美元,G7十年期平均國債收益率升至約4%。
資料來源:IIF、OECD、IMF、LSEG;
圖表來源:Financial Times