中國風險
中國金融政策的進退兩難
中國利率已經偏低,為甚麼企業仍然覺得經營吃力,家庭也不願意增加借貸?
今天到一張中金研究的貨幣條件指數圖,提出一個值得思考的角度:利率只是影響經濟的其中一個因素,匯率與融資增長同樣重要。
按附圖的解讀,人民幣升值與融資增長偏弱,令整體貨幣條件在利息低的情況下仍然收緊,指數接近2015年的低位。
背後反映的,是中國金融政策愈來愈難兼顧的幾個目標:刺激內需需要寬鬆,維持金融信心需要匯率穩定,支持出口又不希望人民幣升得太快。
每一項都有道理,放在一起卻互相牽制,甚至有點進退兩難。
最近人民幣出現強勢,貨幣升值如何影響企業?
假設出口商收到100萬美元貨款,匯率由每美元兌7元人民幣,升至6.5元,換回的收入便由700萬元降至650萬元。如果工資、租金等成本沒有同步下降,利潤便會受壓;若提高美元售價,又可能失去訂單。
進口原材料較多或已有對沖的企業,可以得到部分緩衝,但不同企業的承受能力並不一致。
問題在於,內需愈疲弱,出口便愈重要;出口帶來的外匯收入,又可以支持人民幣強勢。於是,對外貿易的強勢,反過來可能透過匯率,擠壓部分出口企業的盈利。
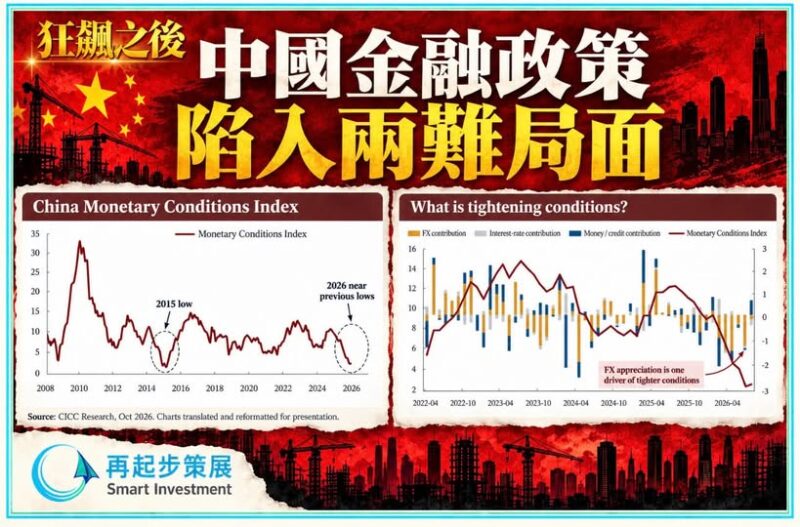
附圖提醒我們,低利率與偏緊的整體貨幣條件,可以同時存在。
繼續降息,能否解決問題?降息可以減輕債務負擔,但家庭若擔心收入、企業若看不到訂單,借錢便宜了,也未必願意增加消費與投資。較低利率亦可能削弱人民幣資產的相對吸引力,增加匯率管理的壓力,政策因此不能只看國內資金價格。
如果反過來容許人民幣貶值,代價也大。
出口商或可得到緩衝,但進口能源與原材料會變貴,外幣債務的人民幣負擔亦可能增加。若形成持續貶值預期,更可能影響資金流向與市場信心。因此,人民幣升值不一定全是好事,貶值也不是沒有成本的出路。
從這個角度看,中國金融政策的困難,在於降息、穩匯率與保出口,各自處理一部分問題,卻可能增加另一部分壓力。
真正限制政策效果的,還包括房地產調整、企業、地方政府債務負擔,以及家庭與企業對未來收入的判斷。
對企業來說,資金成本固然重要,但有沒有值得投入的生意,往往更加重要。
中金這張圖帶來的提醒,是不能單憑利率高低判斷政策是否寬鬆;要走出進退兩難,最終仍要讓市場恢復信心,家庭敢花錢、企業有訂單,資金才有機會變成持續的經濟活動。