
過去幾年,債券市場經歷了一場大轉變。
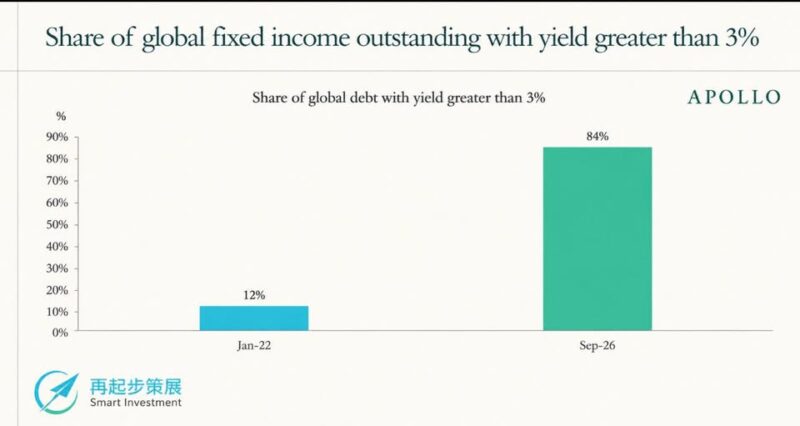
Apollo的圖表顯示,2022年1月,全球固定收益市場中孳息超過3%的比重只有12%;到2026年9月,已升至84%。
債息已高,是否意味着即將回落?
Apollo首席經濟學家Torsten Slok在10月6日提出,利率可能在未來一個月內見頂。他的判斷包括:美國期中選舉臨近,可能增加促成中東協議及壓低油價的政治誘因;高息亦正加重房屋與汽車市場的負擔,而市場對人工智能基建融資的疑慮正在增加。
這些因素的共同邏輯,是高息正在產生抑制需求的效果。
借錢愈貴,家庭便可能延後買樓買車,企業也會重新評估投資;如果能源價格同時下降,通脹壓力有望減輕,市場對未來利率的預期便可能回落。
如果這樣就說,利率可以在短期內見頂,避免有點言之尚早。
至少,選舉帶來的政治誘因,能否變成實際協議與供應改善,仍有不確定性。
人工智能投資的變化則更複雜。若企業放慢基建擴張,資金需求可能減少,但如果投資者同時更加擔心人工智能的企業的還款能力,信用風險溢價反而可能上升。
因此,即使國債孳息回落,部分企業的借貸成本仍可能維持高位。
這張圖最清楚說明的是:債券重新提供較高的名義收益,卻不能單憑84%這個數字判斷利率轉折。
債息是否見頂,仍要看通脹、經濟與政府融資需求如何演變。高息正在改變經濟行為,可能為回落創造條件;但「已經很高」,始終不是「不會再高」的保證。