
過去談到主權債務風險,人們往往先想到新興市場,新興市場貸款需要付出風險溢價,相對富裕國家的財政與制度比較穩健,借錢自然可以便宜一點。
然而,彭博10月10日的報道及附圖顯示,新興市場與已發展市場的國債孳息差距,已收窄至2007年以來最低水平。
富裕國家享有的融資優勢,正在縮小。
附圖另一個值得注意的變化,是自2007年底以來,已發展經濟體的政府債務佔GDP比率增加接近40個百分點,高於圖中列出的多個新興市場地區。
這意味着,經歷金融危機、疫情與多年低息之後,富裕國家已經累積了龐大的債務負擔;當利率上升,過去容易承擔的借款,便逐步變成財政壓力。
反而,部分新興經濟體則從以往危機吸取教訓,改善財政管理、增加外匯儲備,並提早加息控制通脹。
彭博指出,一些國家因經常帳赤字較小、儲備較充足,面對這輪市場動盪時,比過去更有抵抗力。
這些改善,值得市場重新評價。
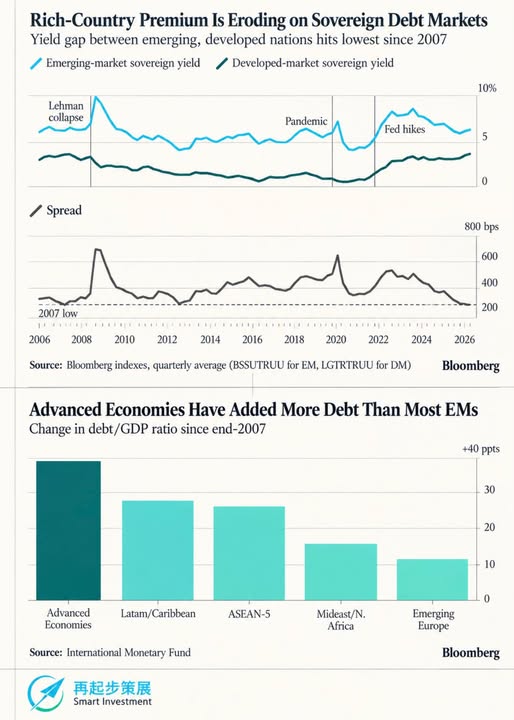
息差收窄,當然不能直接理解為「新興市場已經更安全」。國債孳息同時受到通脹、政策利率、貨幣及債券年期影響;兩組指數的差距,並不是純粹的違約風險比較。
真正值得反思的是,我們是否太習慣用「已發展」與「新興」兩個標籤判斷安全。
國家經濟「已發展」的程度,並不保證政府可以一直增加借款;制度與市場深度帶來的優勢,也需要財政紀律維持。
從法國,這個傳統已發展國家近期面對的壓力,到更廣泛的國債重估,市場正在追問:誰有能力以增長與稅收支持債務,誰又需要不斷借新還舊?
下一場債務危機會在哪裏發生,仍無法確定,但「富裕國家自然比較安全」的假設,已值得重新檢視。