
日本保衛日圓的行動,正在由外匯市場延伸至國家資產負債表。
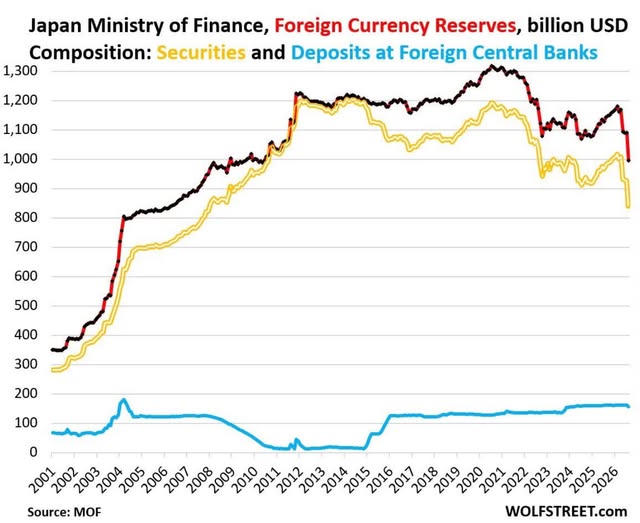
根據日本財務省資料,截至2026年8月底,日本官方儲備資產總額由7月底的12,870.99億美元,下降至12,075.24億美元,單月減少795.75億美元,創下歷來最大跌幅。若只計算圖表中的「外幣儲備」,即外幣證券加海外存款,則由10,896.17億美元降至9,949.76億美元,減少946.41億美元,相當於8.7%。
兩組數字看似矛盾,其實只是統計口徑不同。官方儲備資產除了外幣證券與存款,還包括黃金、特別提款權、國際貨幣基金組織儲備頭寸及其他儲備資產。
如圖所示,日本的外幣儲備於2026年8月急跌至約9,950億美元,單月減少約946億美元;若採用涵蓋黃金、特別提款權等項目的整體官方儲備口徑,則同期跌幅約為796億美元。
從組成來看,外幣證券是8月份跌幅最大的部分,由9,273.32億美元下降至8,395.59億美元,減少約877.73億美元;海外存款則由1,622.85億美元降至1,554.17億美元,減少約68.68億美元。市場普遍相信日本外幣證券以美國國債為主,因此很容易把這組數字解讀為日本大舉拋售美債,以換取美元並買入日圓。
方向上,這個推論並非沒有根據。日本財務省公布,在7月30日至8月26日期間,當局合共動用15.4萬億日圓干預外匯市場,規模約為965億至987億美元,是日本歷來最大的一個月度干預行動。日本亦確認曾與美國協同行動,透過買入日圓,應對匯價過度波動及失序走勢。
然而,外幣證券的帳面跌幅並不等於同等金額的美國國債被出售。日本財務省的統計按市價計算證券及黃金,非美元資產亦按月底匯率折算成美元;因此,證券價格下跌、匯率變動、到期贖回及實際出售,都可能令帳面數字下降, 不能把全部跌幅直接等同於美國國債的淨出售額。
這次行動揭示的第一個問題,是外匯干預究竟能夠買到甚麼。央行或財政部出售美元、買入日圓,可以快速增加市場對日圓的需求,打斷單邊投機,亦能向市場展示政府不接受匯價失序下跌。
干預後,日圓一度由接近每美元164日圓的四十年低位,回升至約155.2日圓,說明行動在短期內確實產生了效果。
不過,外匯儲備能夠改變市場節奏,卻未必能永久改變匯率方向。如果日美息差、日本財政政策、能源進口成本,以及市場對日本銀行加息步伐的判斷沒有根本轉變,投資者仍可能重新建立日圓淡倉。干預的真正功能往往不是扭轉基本面,而是爭取時間,讓貨幣政策、財政政策及市場預期有機會重新協調。
第二個問題,是日本保衛日圓的能力是否存在上限。以整體官方儲備計算,日本仍持有超過1.2萬億美元資產,並非即將耗盡「彈藥」。但若每輪干預都要動用接近千億美元,而效果只能維持數星期,市場便會從關注儲備總額,轉而評估其中有多少資產可以迅速出售而不造成價格衝擊。
日本已表示,未來計劃運用美國聯儲局的海外及國際貨幣當局回購工具,即FIMA Repo Facility,以持有的美國國債作抵押取得美元流動性。這意味着日本未必需要每次都直接出售美債,也能籌集美元進行市場操作。這項安排一方面延長了日本的干預能力,另一方面也說明,美國並不希望日本為支持日圓而持續向市場大量出售美國國債。
第三個問題,才是這件事對全球市場最深遠的含意。日本長期是美國國債及其他海外資產的重要持有者,過去的低利率環境亦鼓勵日本資金流向全球。如今日本國債收益率上升、日圓波動擴大,加上政府需要動用外匯儲備穩定匯價,日本資金的角色正在由「持續輸出」逐漸轉向「重新評估是否回流」。
單次數百億美元的證券持倉下降,未必足以動搖龐大的美國國債市場;但若日本需要反覆保衛日圓,其他外匯儲備持有國又同時降低對美債的配置,邊際買家減少便可能推高美國長債的期限溢價。這也是美國逐漸參與日本匯率政策協調的原因之一:日圓失序下跌並不只是日本的問題,它可能觸發套息交易拆倉、跨境資金回流及美債供求變化,最終影響全球金融穩定。
對投資者而言,這次外儲驟降至少帶來三個觀察重點。首先,日圓已不再是只能單邊做空的低息貨幣,官方干預及政策正常化預期會令其波動明顯增加。其次,日本長債息上升可能吸引本土資金回流,降低日本投資者追逐海外收益的需要。最後,美國國債市場未必因一次干預便出現結構性問題,但日本是否持續減少外幣證券,將成為判斷全球長期利率的重要線索。
因此,8月份外匯儲備的大跌,不應只被理解為日本「燒掉」近千億美元保衛日圓。更完整的解讀是,日本正在運用多年累積的海外資產,為貨幣政策與市場信心爭取調整時間;美國則開始協助日本降低干預對美債市場的直接衝擊。
外匯儲備是一道防線,卻不是匯率基本面的替代品。若利率、財政與政策可信度不能共同支持日圓,再龐大的儲備也只能延緩壓力;反過來說,若干預成功促使市場重新評估日本政策方向,這筆成本便不是單純的資產消耗,而是一次昂貴但可能必要的時間購買。
真正需要留意的,不是日本還剩下多少美元,而是它下一次保衛日圓時,會選擇賣出甚麼、抵押甚麼,以及全球市場要為此承擔多少流動性代價。