
日本國債過去長時間被視為全球最沉悶的金融市場之一,日本央行大量買債及壓低利率,令價格波動受到抑制,海外投資者即使有興趣,也未必能找到足夠的交易空間。
然而,隨着通脹回歸、日本央行逐步撤走超寬鬆政策,加上財政支出與國債供應的不確定性升高,昔日以穩定見稱的日本國債,反而成為全球利率交易最活躍的新戰場之一。
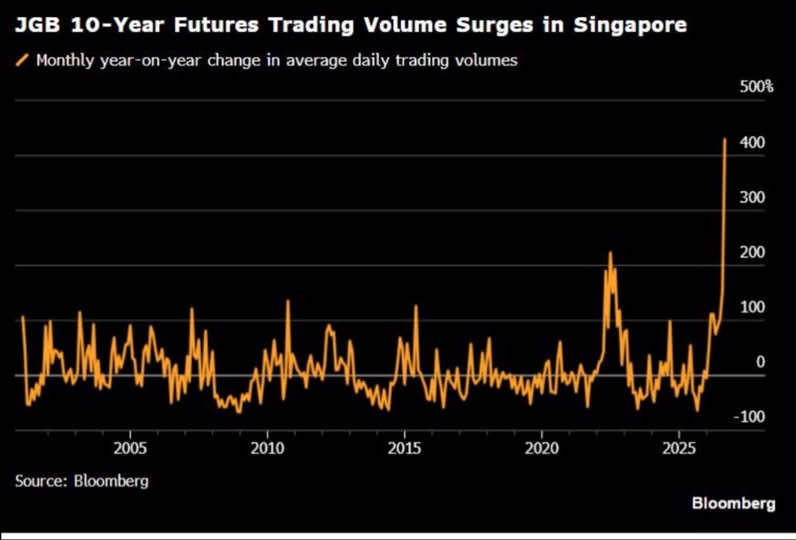
圖片引述的數據顯示,新加坡交易所十年期日本國債期貨的日均成交量,在十二個月內增加至原來約六倍,本月升至約5,400張合約,相當於每日約540億日圓、約3.38億美元的名義交易額。圖表所顯示的按年增幅亦在近期急升至約四倍,遠高於過去大部分時間介乎負100%至正100%的波動範圍。
單看「六倍」這個數字,很容易令人以為日本國債的交易重心正在由東京轉到新加坡,但日本本土市場每天的十年期國債期貨成交額超過4萬億日圓,新加坡的540億日圓只相當於約1.35%,因此目前談不上取代東京
更合適的理解是:海外投資者開始需要一個位於亞洲、具國際參與者及跨市場交易條件的平台,用來管理愈來愈不穩定的日本利率風險。
成交量上升本身也不代表投資者一致看淡日本國債。期貨交易必然同時存在買方和賣方,基金可以利用它對沖債券持倉,也可以進行日本與美國、澳洲等市場之間的息差交易,或者捕捉現貨與期貨之間的價格偏差。
量價資料最多只能告訴我們,市場對日本利率的意見分歧及風險管理需求正在增加,卻不能單憑成交量判斷資金究竟是流入還是撤離日本。
真正值得留意的,是日本國債正在由一個主要由本土銀行、保險公司、退休基金及日本央行主導的市場,逐步變成全球宏觀基金和相對價值交易員需要持續關注的資產。當日本央行把利率長期固定在極低水平,交易者大致只需要判斷央行會否維持政策;如今通脹、工資、加息步伐、縮減買債、國債供應及政府開支,都可能改變孳息率走勢,單一政策答案遂變成多個風險變數。
財政因素尤其不能忽略。日本政府債務水平龐大,市場一旦相信新增開支會帶來更多國債供應,長年期債券便可能首先受壓。日本政府過去也曾因超長期國債需求疲弱及孳息率急升,調整20年、30年及40年期國債的發行安排,反映財政政策與市場承接能力已成為利率定價的重要部分。路透社曾報道,日本削減超長期國債發行,正是為了回應供應過多及市場波動的憂慮。 https://www.reuters.com/……/japan-plans-cut-super……/
新加坡市場的增長,因此可以視為日本利率風險「國際化」的其中一個信號。SGX已有十年期及迷你日本國債期貨等產品,其規則亦列明十年期合約的最小價格變動及大宗交易門檻,讓國際機構可以在熟悉的交易與結算環境下部署日本利率策略。
不過,判斷這是否一個持久趨勢,不能只看單月成交量。合約轉倉、少數大型交易或短期事件,都可能推高成交數字;更有意義的指標包括未平倉合約是否同步增加、買賣差價有否持續收窄、參與者是否變得多元,以及新加坡與日本本土期貨之間的價格關係是否保持穩定。如果成交量急升但未平倉量沒有明顯變化,可能只是短線交易更加頻繁;若兩者同時增長,才較能說明海外市場正在累積真正的持倉和流動性。
所以,這張圖最重要的訊息,不是「新加坡將取代東京」,也不是「全球資金正在集體沽空日本」,而是日本國債已經不再沉悶。
日本央行逐步退出全面壓制利率的年代後,利率風險重新有了價格,而有價格的風險,自然會吸引更多對沖、套利和投機交易。
對投資者而言,波動未必只代表危險,它同時創造流動性和交易機會;但對日本政府而言,市場重新活躍也意味着財政決策會更快反映在融資成本之上。新加坡成交量的突然上升,或許只是一個仍然細小的離岸現象,卻清楚提醒我們:日本債市的遊戲規則正在改變,世界也開始認真為這種改變定價。
圖表說明:
新加坡交易所十年期日本國債期貨的月均日成交量按年增幅近期急升。據報本月日均成交約5,400張,名義金額約540億日圓,十二個月內增至約六倍;惟規模仍只相當於日本本土市場日均逾4萬億日圓成交額的一小部分。成交增加反映海外對沖及相對價值交易需求上升,不宜直接解讀為資金一致看好或看淡日本國債。
資料來源:Bloomberg、新加坡交易所。