
我們可能正在告別過去四十年的投資世界,大家準備好沒有?
過去十多年,投資市場逐漸習慣了一件事情:錢很便宜。
低利率、量化寬鬆,加上全球大量資金尋找投資出口,使債券孳息長期維持在相對低水平。企業可以用較低成本融資,政府亦能以較低代價舉債,而股票、房地產以及各種長期資產的估值,也在這個環境下得到支持。
然而,今天我們看到的景象正在改變。
美國、英國、德國及日本的十年期國債孳息,都較疫情前的低息年代明顯上升。尤其值得留意的是日本,這個曾經長時間處於零利率甚至負利率環境的經濟體,其國債孳息也大幅走高。
當連日本這個全球低息年代的重要象徵也開始改變,我們或許需要重新思考:目前看到的究竟只是一次利率周期,還是一個維持了數十年的金融環境正在轉向?
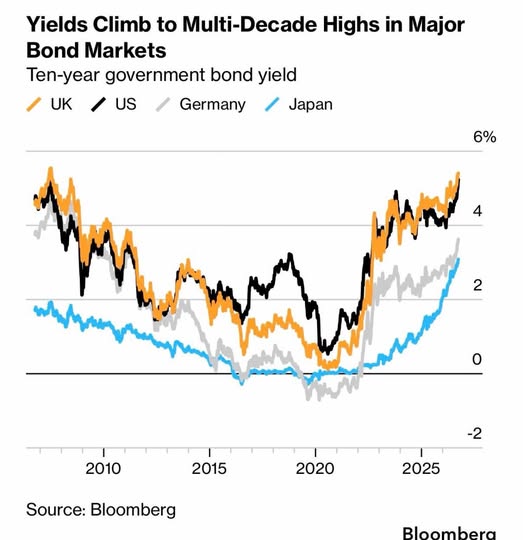
這次債券市場的變化,不能單純以「通脹高,所以利率高」來解釋。事實上,多股力量正在同一時間推高長期資金的價格,而它們背後共同指向一個問題:世界對資本的需求愈來愈大,但願意以很低回報借出資金的人,卻越來越少。
首先是經濟本身比市場過去預期更有韌性。
當經濟增長仍然強勁,資金自然更願意流向股票、企業投資及其他風險資產,而不是長期政府債券。同時,較強的需求亦可能令通脹更難迅速回落,使中央銀行沒有迫切需要大幅減息。市場一旦認為未來的短期利率會在較高水平停留更久,十年期甚至更長年期的債券孳息自然需要重新定價。
商品價格也是另一個不可忽略的因素。
能源、糧食以及各種原材料價格上升,不只是企業成本問題,也會直接影響投資者對未來通脹的判斷。一張十年後才取回本金的債券,真正重要的從來不只是帳面上收到多少利息,而是十年後這筆錢還有多少購買力。當市場對未來物價的信心下降,投資者自然會要求更高的孳息作為補償。
這一輪變化最值得思考的地方,可能不只是中央銀行,而是全球對資本的需求正在出現結構性的增加。
人工智能便是一個很好的例子。平日談AI,市場往往集中在晶片、模型及科技公司的競爭,但AI本質上也是一場極度昂貴的基建競賽。
數據中心、晶片、電網、發電設施、冷卻系統以及通訊網絡,每一項都需要龐大資本。科技企業為AI基建投入愈多資金,企業部門便愈需要與政府在同一個資本市場上爭奪投資者的錢。換句話說,AI不只是科技革命,它同時可能是一場全球性的資本需求衝擊。
同一時間,政府對資本的需求同樣沒有減少。持續的財政赤字意味政府需要發行更多債券,既要支付今天的開支,也要為過去累積的債務再融資。當市場上的債券供應愈來愈多,投資者自然有更大的議價能力。如果再加上人口老化、醫療及退休支出,以及不同國家增加國防開支,政府未來需要籌集的資金可能仍然相當龐大。
國防開支尤其是一個容易被忽略的結構性因素。
世界各地重新增加軍事及國防預算,如果這些新增支出沒有相應的加稅或其他財政削減作抵銷,最直接的方法就是增加借貸。對債券市場而言,背後的數學其實十分簡單:政府需要的錢增加,需要發行的債券也增加,而市場要吸收更多供應,就可能要求更高的回報。
日本的變化則令整個故事更加值得注意。
多年來,日本的超低利率環境不只是日本自己的事情,也深刻影響全球資金流向。當日本國內回報極低,日本資金自然有誘因走向海外尋找較高收益;同時,低成本的日圓亦成為全球套息交易的重要融資來源。如今日本利率逐步正常化,如果日本投資者發現留在國內也可以取得合理回報,部分海外資金便可能回流。若日圓需要政策支持,相關操作亦可能牽涉海外資產的調整,進一步影響全球債券市場。
此外,關稅與貿易摩擦亦重新進入市場的定價框架。全球化年代其中一個重要成果,就是企業可以在全球尋找最低成本的生產地,從而壓低商品價格。如果供應鏈變得更加分散甚至重複建設,關稅又提高進口成本,那麼全球經濟便可能需要承受比過去更高的結構性成本。
這不一定代表通脹會長期走高,但至少意味中央銀行控制通脹的工作可能比過去二十年困難。
更深一層的改變,是「誰在買債券」。
過去中央銀行透過量化寬鬆大量購買政府債券,對價格的敏感程度相對較低。
當中央銀行逐步縮減資產負債表,市場便需要依靠退休基金、保險公司、資產管理公司及私人投資者吸收更多政府債券。這些投資者會計算風險、回報以及其他資產的機會成本,因此政府如果希望他們接手更多債券,可能就需要提供更吸引的孳息。
最後還有一個更加長期的問題,就是全球「過剩儲蓄」可能正在減少。過去數十年,人口結構、全球化以及部分經濟體累積大量外匯與儲蓄,都為金融市場提供了龐大的廉價資金。
但隨着人口老化,退休人口開始由儲蓄者變成消費者,加上AI、能源轉型、基建、國防及產業政策同時需要大量投資,全球資本市場可能逐漸由「太多錢追逐太少投資」轉向「太多項目爭奪有限資本」。
如果這個方向成立,那麼我們面對的息口走勢,便不再只是一個聯儲局或者美國總統的個人意志/傾向的問題。利息趨升當然會增加債務沉重的美國的負擔,
但當全世界的資金成本不斷上升,美國也是無可奈何。
對投資者而言,高孳息當然不是純粹的壞消息。
當十年期政府債券重新提供具有吸引力的收益,固定收益資產終於再次具有真正的「收益」功能,投資組合不必完全依靠股票升值才能取得回報。對長期資產配置者而言,這甚至可能是多年來少見的重新配置機會。
高息的另一面是資產價格必須重新適應較昂貴的資本。債券孳息愈高,企業融資成本愈高;折現率上升,股票尤其是依賴遙遠未來盈利的高估值企業,也需要面對更嚴格的估值考驗。房地產同樣不能置身事外,因為按揭利率、發展商融資成本以及投資者要求的回報率,都與長期利率息息相關。至於高負債政府,利息支出增加更可能逐步擠壓其他公共開支。
因此,真正值得我們思考的,是我們是否仍然用過去十多年超低息年代形成的思維,去理解一個資本重新變得昂貴的世界。
過去的投資邏輯,很大程度建立在「利率最終會回到很低水平」這個假設之上;但如果未來十年全球同時需要為AI、能源、國防、人口老化及政府赤字提供資金,那麼資本本身便可能重新成為稀缺資源。當錢不再便宜,真正擁有穩定現金流、健康資產負債表及合理融資能力的企業,其價值可能變得更加突出。
債券市場很多時候比股票市場更加冷靜,因為它最終問的問題十分直接:如果我要把錢借給你十年,你究竟要付我多少,才值得我承擔這十年的通脹、財政與不確定性?
今天全球債券孳息的上升,可能正是在重新回答這個問題。
如果低息曾經塑造了上一個投資年代,那麼下一個年代的關鍵字,可能就是:資本重新有價。