息差
當企業借錢比政府便宜:法國國債的警號
傳統財經智慧,借錢給政府,通常比借錢給企業安全,因此企業往往需要支付更高利息,才能吸引投資者。
然而,法國債券市場正在挑戰這個慣常理解:部分企業的債券收益率,已經低於相近年期的法國國債。
金融教科書又失效了。
《金融時報》10月24日報道,法國政府的長期借貸成本,由8月約4%升至超過5%。隨着國債收益率上升,政府與企業之間原本清楚的利率差距,正在消失,甚至出現倒掛。
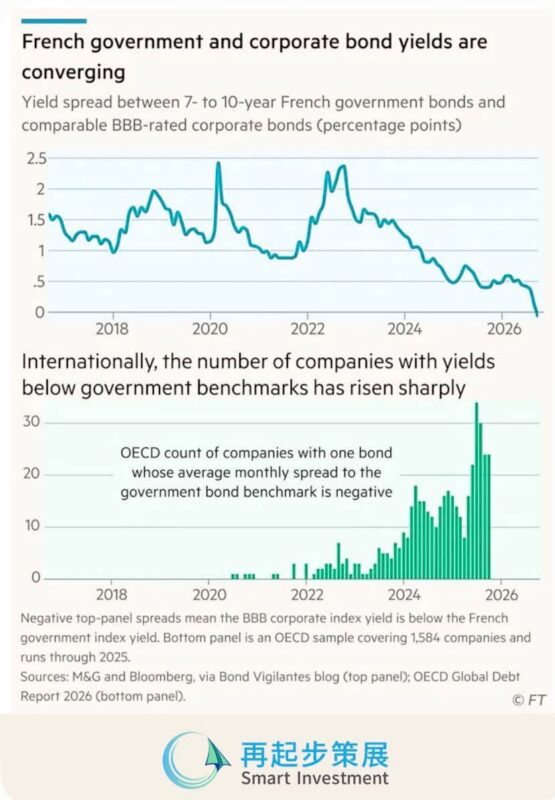
附圖上半部展示的,正是這個變化。
圖中比較7至10年期法國國債指數與相近年期BBB級企業債券指數的收益率差距。按照圖下注解,曲線跌穿零,代表企業債券指數的收益率低於法國國債指數。這是兩組債券的比較,不能理解成所有法國企業,都能以低於政府的利率借錢。
不過,這種現象已不只是少數個案。
彭博10月8日報道,按其統計,法國高評級企業債券中,約38%的債券規模,收益率低於相近年期的國債,涉及約2,150億歐元。(注意:這裏說的是債券規模的比例,並非38%的法國公司。)
為甚麼會出現這種情況?
其中一個原因,是市場對政府財政的信心下降。政府在金融危機、疫情與經濟衝擊期間增加借貸,但危機過後,債務未必相應回落。當借貸規模持續擴大,投資者便會更加關注:未來的稅收能否支持支出,政府又有沒有能力與政治意願控制赤字。
之前我有一篇隨筆已經提過,法國現在的債務,是由1981年累積自現在,如果需要扭轉,需要需要持續多個選舉周期的財政紀律。
相比之下,部分註冊在法國的跨國企業的收入來源更分散。
公司雖然在法國註冊,客戶與現金流卻遍布不同市場,不能完全以法國本土的經濟與財政狀況衡量。
彭博報道便指出,國際業務較多的企業受到投資者青睞;但銀行與政府債券、國內信貸及經濟政策的聯繫較深,情況不能一概而論。
到
附圖下半部則說明,這個變化並非法國獨有。
OECD《全球債務報告2026》指出,在涵蓋1,584家公司的研究樣本中,截至2025年底,約1.6%的公司至少有一隻債券,其月平均收益率差低於相應政府基準。比例仍然很小,但近年的增加值得留意。
企業債與國債的利差收窄,未必完全代表企業變得更安全,也可能是政府借貸變得更昂貴。
OECD指出,政府債券供應增加、財政可持續性的疑慮,以及央行縮減持債,都會影響這個差距。判斷利差時,需要同時看兩邊發生了甚麼變化。
當然,收益率較低,並不能單獨證明某家企業比政府更可靠。債券的交易流動性、條款與市場需求,也會影響價格。
尤其在市場受壓、市場氣氛悲觀的時候,平日容易買賣的企業債券,也可能突然難以出售。
因此,不能看到收益率倒掛,便直接得出應該買企業債、避開國債的結論。
這張圖真正發出的警號,是「政府」這個身份,並不足以讓市場忽略財政紀律。當投資者願意以較低回報持有部分企業債券,卻要求法國政府支付更高利息,政府便需要用可信的預算與執行能力,重新建立信心。
更高債息又會在舊債到期、重新借貸時,逐步增加財政負擔。如果收支缺口未能改善,政府便可能陷入借貸愈貴、調整愈難的循環。法國國債與企業債券之間消失的利差,正是多年財政問題開始反映在融資成本上的一個具體訊號。