
近期美國、英國、德國及法國的長期國債孳息率同步攀升,表面原因很容易歸結為油價。
圖表顯示,美國對伊朗發動導彈攻擊後,油價一度升至每桶100美元,環球債息隨即向上;油價其後回落至70美元附近,債息稍為喘定,但當油價重新升上100美元,主要經濟體的十年期國債孳息率亦再次抽升。
這條關係背後的第一重邏輯並不複雜:油價上漲會推高運輸、生產及生活成本,市場因而上調通脹預期,並降低對央行減息的憧憬。投資者持有十年甚至三十年債券,若擔心未來購買力被通脹侵蝕,自然會要求更高回報,債券價格下降,孳息率便隨之上升。
然而,若把近期債息升勢全部歸因於石油,便會低估問題。油價是火種,真正累積起來的燃料,是政府與企業正在同一時間爭奪長期資金。
美國國會預算辦公室預計,2026財政年度聯邦赤字約1.9萬億美元,相當於GDP的5.8%;美國財政部則估計,僅2026年第三季便需要向私人市場淨借入7,390億美元,第四季再借6,280億美元。
當央行不再像量化寬鬆年代般大量吸收國債,新增債券便要由退休基金、保險公司、資產管理公司及海外投資者承接,而這些買家不會無條件接貨,它們會按通脹、財政及市場風險要求更高孳息率。
與政府競逐同一筆長期資金的,還有正全力建設人工智能基礎設施的科技巨頭。Amazon、Alphabet、Meta及Oracle在2026年截至7月初已發行約1,940億美元債券,比2025年全年高出約79%。這些公司仍有強勁現金流和良好信貸評級,問題並非它們突然失去償債能力,而是當企業發債與政府發債同時急增,投資者便有更多選擇,也有更大議價能力。
這正是「期限溢價」重新受到重視的原因。長債孳息率不只反映市場對未來短期利率的預測,也包含投資者為承受通脹、財政、供應及價格波動而要求的額外補償。換句話說,即使市場相信央行終有一天會減息,只要長債供應太多、通脹風險未消,投資者仍可能要求較高的長期回報。
這種變化與單純由經濟增長帶動的債息上升並不相同。如果十年期孳息率升至5%,同時企業盈利以10%增長,市場尚可依靠盈利消化資金成本;但若孳息率上升源於國債供應、通脹不確定性及期限溢價,企業的盈利前景未必同步改善,估值折現率卻會立即提高。結果不只是政府支付更多利息,企業再融資、房屋按揭、商業地產貸款及中小企借貸也會一併變貴。
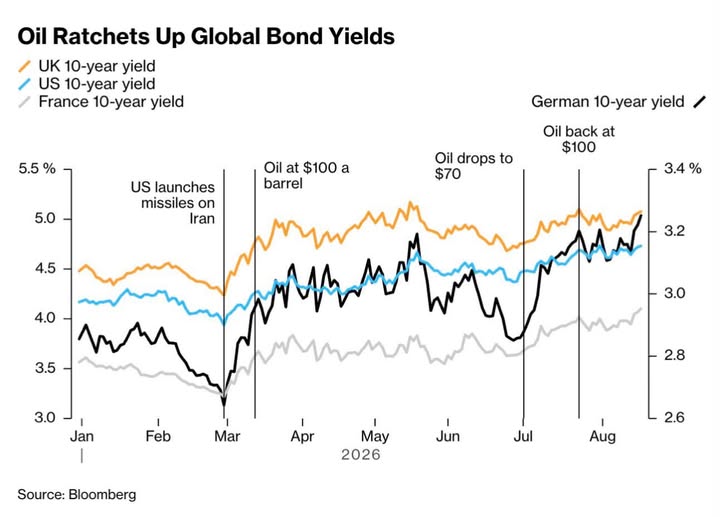
近期市場仍未完全進入所謂的「資金成本危機」。債券仍有人承接,投資級企業仍能發債,股市也未出現全面失序;美國財政部增加長債回購後,主要國債孳息率更曾明顯回落,說明市場功能仍然運作。可是,德國十年期孳息率曾升至約3.28%的十五年高位,美國三十年期孳息率亦曾觸及約5.3%的2007年以來高位,這些應稱為「多年高位」,而不是籠統地說成所有市場都創歷史紀錄。
判斷危機是否真正形成,可以觀察三組訊號。
第一,三十年期與兩年期國債的息差是否持續擴闊,顯示問題集中於財政與長期風險,而非純粹央行加息;
第二,企業信貸息差是否普遍擴大,尤其是財政較弱及即將再融資的公司;
第三,股市能否繼續對長債孳息率上升視若無睹。當長債息高企開始同時壓低股票估值、擴闊信貸息差並拖累房屋及企業融資,資金成本的警號才真正由債券市場傳到實體經濟。
因此,這張圖最值得留意的,不是油價與債息在每一天是否完全同步,而是油價兩度升至高位時,債息的回落幅度愈來愈有限。
這可能意味市場憂慮已由一次性的能源衝擊,逐步轉向更具結構性的問題:政府需要更多錢,人工智能企業也需要更多錢,而邊際債券買家雖然仍在場,卻開始要求更高的價錢。
三月的故事主要是石油和通脹,八月的故事則可能已經變成資本供求。真正的風險不是全球突然無人購買債券,而是所有借款人最終都能借到錢,只是必須付出愈來愈昂貴的代價。
圖表說明:
2026年以來油價與主要歐美十年期國債孳息率走勢。
美伊衝突及油價兩度升至每桶100美元附近時,英、美、德、法國債孳息率均明顯上揚;惟同期政府及科技企業發債增加,反映債息升勢除了通脹衝擊,也可能包含國債供應及期限溢價上升。
圖表展示的是走勢相關性,不能單獨證明油價是債息上升的唯一原因。
資料來源:Bloomberg。