
息差
通縮接力棒,正由日本交給中國嗎?
過去二十多年,日本一直是全球債券市場中最典型的低息異數。持續的低通脹甚至通縮、龐大的國內儲蓄,以及日本銀行長期實施的超寬鬆貨幣政策,共同壓低日本國債收益率。即使其他主要經濟體的利率上升,日本仍是全球投資者眼中最便宜的資金來源之一,日圓套息交易也因而成為國際金融市場的重要結構。
如今,這個關係卻出現了近乎倒轉的變化。
圖表比較2009年至2026年的中日30年期政府債券收益率。中國長債收益率由十多年前超過5%的高位逐步下跌,日本長債收益率則在多年接近零之後顯著上升,兩條曲線大約於2024年交叉。
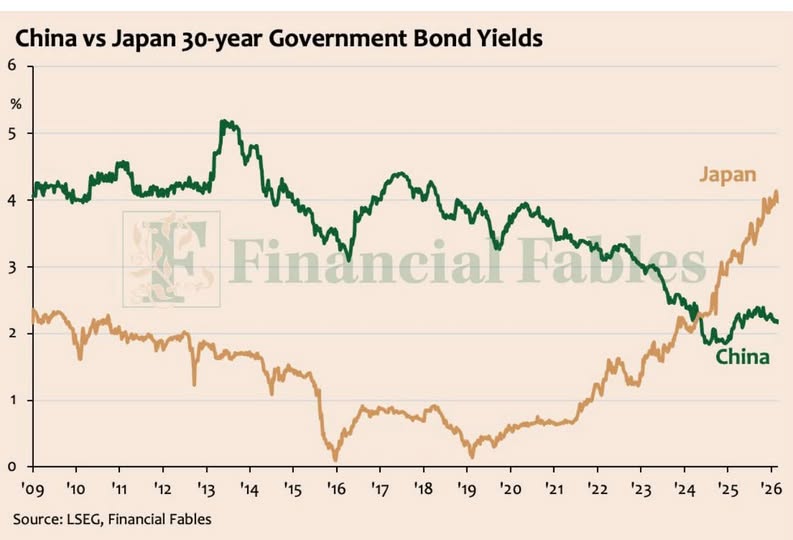
截至2026年9月11日,日本30年期國債收益率約為4.05%,中國同年期國債收益率則約為2.17%,兩者差距接近兩個百分點。
如圖所示,中日30年期國債收益率在2024年前後完成交叉。日本長債收益率由長期低位升至約4%,中國長債收益率則回落至約2.2%,反映兩國的通脹預期、貨幣政策方向及長期增長敘事正在分化。
資料來源:LSEG、Financial Fables。
不過,這幅圖最值得閱讀的並不是兩條曲線誰高誰低,而是背後的經濟角色正在互換。
日本正在走出昔日的通縮秩序。
物價及工資上升、貨幣政策逐步正常化,加上政府發債供應和財政可持續性的憂慮,都在推高長期國債所需的風險補償。30年期收益率不只反映市場對日本銀行加息的預期,也包含期限溢價、通脹不確定性及超長期債券供求。
日本長債息突破4%,因此不能簡化為「日本經濟全面轉強」,它同時可能代表投資者要求更高回報,才願意長期承擔日本的通脹及財政風險。
日本收益率回升也開始改變資金流向。當日本投資者在本土市場已能取得接近4%的長期名義回報,購買海外債券並承受匯率對沖成本的吸引力自然下降。日本資金未必立即大規模撤回國內,但全球市場不能再理所當然地把日本視為近乎零成本、源源不絕的資金供應者。近期日本超長期國債收益率上升,已開始吸引當地機構及零售投資者重新評估本土債券的配置價值。
中國則逐漸走到光譜的另一端。
低通脹、房地產調整、私人信貸需求不足、企業投資取態審慎,以及大量儲蓄尋找低風險資產,都增加了對政府債券的需求。長債收益率下跌,既反映資金充裕,也反映市場對未來名義增長及通脹缺乏信心。中國債息比日本低,不一定是金融實力更強的證明,也可能是內需不足與資產回報下降在債券市場上的價格訊號。
這種利率差異正逐漸由投資市場傳導至融資市場。
2026年至今,點心債與熊貓債的合計發行量已超過人民幣一萬億元,創下紀錄;其中點心債約為7,863億元,熊貓債約為2,316億元。
前者是在中國境外發行的人民幣債券,後者則是境外機構在中國境內發行的人民幣債券。當美元、歐元及日圓的融資成本上升,人民幣低息環境便自然吸引企業及部分主權借款人重新計算資金成本。
這也是人民幣國際化較務實的一條路徑。貨幣的國際地位不只來自貿易結算或外匯儲備,也取決於它能否成為借款、投資及風險管理的工具。若海外企業願意發行人民幣債券,投資者又願意持有這些資產,人民幣便不再只是支付貨幣,而開始建立作為融資貨幣的市場網絡。
然而,便宜的票面利率不等於最終融資成本必然較低。借款人仍須考慮貨幣錯配、外匯對沖成本、資金能否跨境調動,以及人民幣債券二級市場的流動性。若企業收入主要以美元或歐元計價,卻以人民幣負債,匯率變動可能抵銷利息上的節省。因此,人民幣債券發行創新高,證明低息正在產生吸引力,卻未足以證明人民幣已經取代日圓,成為全球主要融資貨幣。
同一道理,中國是否已經成為全球固定收益市場的「低息錨」,仍然需要審慎判斷。
日本過去能夠向全球輸出廉價資本,不只因為國內利率低,也因為日圓可自由兌換、金融市場高度開放,而日本機構投資者長期持有大量海外資產。中國具備龐大儲蓄及低收益率,人民幣債券市場的國際使用亦在增加,但資本流動限制、市場流動性及政策透明度,仍會限制這種低息向全球傳導的程度。
因此,這張圖表揭示的未必是簡單的「中國取代日本」,而是全球低息資本的地理位置正在移動。
日本從通縮走向再通脹,意味日圓資金不再像過去般理所當然地便宜;中國債息持續處於低位,則顯示人民幣融資的相對吸引力正在上升。兩者一升一降,不但重寫中日債券市場的比較,也可能逐步改變企業發債、機構配置及跨境資本流動的方向。
真正值得思考的,不是哪一個國家的債息最低,而是低息背後代表甚麼。它可以是金融穩定及儲蓄充裕的結果,也可以是需求疲弱、通脹不足及增長預期下降的訊號。日本花了數十年試圖擺脫這種狀態;今天的中國,卻愈來愈接近昔日日本所站的位置。
接力棒或許正在轉移,但接過來的並不只是廉價資金,也可能包括通縮時代最難解決的結構性問題。