
第四季展望的提醒看財經新聞,我們很容易把幾件事情連在一起:經濟繼續增長,企業盈利保持強勁,股市便應該有更好的表現。然而,投資最值得思考的地方,往往就在這些看似順理成章的關係之間。企業賺得更多,投資者是否也一定賺得更多,還要看買入的價格,以及市場原本抱有多高的期望。
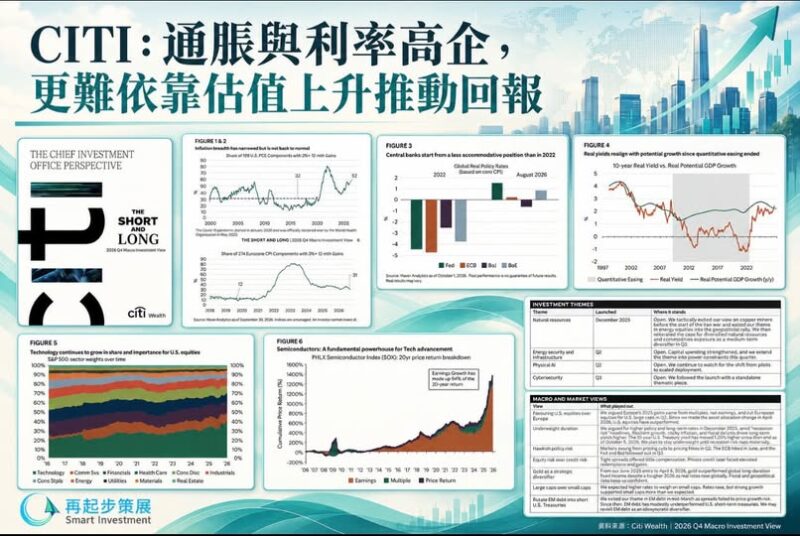
花旗財富管理在《2026年第四季宏觀投資展望》中,便提醒我們留意這個落差。經濟有韌性,的確支持企業盈利,但通脹與利率同樣可能維持高位,令市場更難依靠估值上升推動回報。支持經濟增長的力量,也可能延後減息,增加資金成本,最後成為壓抑資產價格的因素。
花旗財富管理首席投資官Kate Moore在報告中寫道:“Good growth does not guarantee easy markets, but it gives investors a reason to stay invested.”(良好的經濟增長,並不保證市場容易應付,但它給予投資者繼續參與市場的理由。)這句話保留很好的分寸,既承認經濟與企業仍然有向前走的能力,也提醒投資者,增長前景良好,並不等於回報可以輕易取得。
其中一個關鍵,是通脹下降的最後一段路,可能比市場想像中困難。
報告指出,2026年8月,美國個人消費支出價格指數的199個分項中,有52%的按年升幅超過3%,高於疫情前二十年平均的32%。換言之,即使部分商品價格回落,價格壓力仍然分布於相當廣泛的商品與服務,央行難以憑幾項好消息,便認定通脹已經受到控制。
企業的定價預期,也提供了另一個觀察角度。
報告引用的財務主管調查顯示,受訪企業預計未來一年價格平均上升4.5%,疫情前五年的平均預期則為1.9%。如果企業仍準備持續加價,而需求與就業又保持韌性,央行便缺乏迅速放鬆政策的理由。對企業而言,生意有支持;對金融市場而言,期待已久的低息環境,卻可能繼續推遲。
這也是高利率環境下,投資者需要重新適應的地方。企業可以賺得更多,但當現金與債券提供的回報提高,投資者便會重新衡量,為甚麼要承擔更大的風險,等待更遙遠的盈利。同樣一家公司,即使經營表現改善,市場願意支付的市盈率仍可能下降,抵銷部分盈利增長帶來的好處。
因此,經濟增長可以支持股市,卻未必能讓每一家公司的估值一起上升。當資金成本提高,企業需要更清楚地交代,投資如何帶來收入,收入如何變成利潤,利潤又如何轉化為現金。
投資者對未來仍然可以有信心,只是這份信心需要更多實際成績支持。
人工智能正面對相同的考驗。
報告寫道:“The AI trade is becoming an AI economy.”(人工智能的投資交易主題,正在演變成一個人工智能經濟體系。)
這個轉變值得留意,因為人工智能的影響,正在由晶片與大型科技企業,延伸至電力、基礎建設、融資,以及利用新技術改善生產力的各行各業。投資機會隨之擴大,但辨認誰能取得回報,也變得更複雜。
花旗仍然看好半導體與大型雲端服務商,同時提醒,過去數年較容易取得的收益,可能已經被投資者捕捉。數據中心需要土地、電力、設備與資金,每一項投入都有成本,而利率提高,會進一步抬高項目取得理想回報的門檻。技術進步與競爭加劇,又可能改變產品價格和利潤分配,因此產業持續成長,不能直接推論每一家參與企業都會受惠。
對投資者而言,困難之處正在這裏:看對一個產業的方向,仍然可能買錯公司,或者付出太高的價格。一家公司即使繼續增長,如果市場早已把更快的增長計入股價,交出不錯的成績也可能令人失望。人工智能需要證明的,既是技術能力,也是龐大投入能否帶來足夠的商業回報。
報告因此把實體人工智能與網絡安全列為值得關注的方向。製造、物流、農業與運輸,可能透過自動化、感測器及機械設備,把人工智能轉化為實際效率;人工智能也令網絡攻擊更快、更容易擴散,推動企業增加防禦投入。不過,工業設備更新周期、整合成本與較高利率,都可能令部署慢於預期。需求存在,與盈利何時出現,始終是兩個需要分別回答的問題。
除了股票,債券的角色也需要重新理解。
報告寫道:“Higher rates change the portfolio math.”(「較高利率改變了投資組合的計算方式。」)較高孳息增加了債券的收入吸引力,但如果利率繼續上升,長年期債券仍可能承受價格下跌;若通脹同時壓抑股票估值,股債也可能一起受壓。花旗因此偏向較短存續期的固定收益資產,並把黃金與多元天然資源視為其他分散風險的來源。
我們習慣把股票與債券放在一起,期待兩者互相平衡,但這種關係也有成立的條件。當市場主要擔心經濟衰退,與主要擔心通脹及利率上升時,同一種資產可能出現不同表現。投資組合的安排,需要跟隨風險來源重新檢視,不能只依靠過去熟悉的分類。
這也帶出報告一句很值得記住的提醒:“A different label does not necessarily mean a different risk.”(「不同的標籤,不一定代表不同的風險。」)持有科技基金、企業債、私人信貸與數據中心基金,表面上橫跨多種資產,背後卻可能共同依賴人工智能資本開支持續增加。一旦這個前提改變,多項投資便可能同時受到影響,原本以為分散了的組合,才顯露出共同承擔的風險。
所以,分散投資需要問得更深入:這項資產靠甚麼賺錢,甚麼情況會令它受損,而相同的風險,我是否已經在其他地方承擔了?產品數量容易計算,底層風險卻需要逐一理解。投資者真正需要知道的,是不同持倉在壓力出現時,能否發揮不同作用。
報告也提醒我們重新衡量流動性的價值。當現金與短期固定收益已能提供一定收入,把資金鎖在長期、難以退出的項目中,就需要更充分的回報理由。私人市場即使設有定期贖回窗口,也仍要考慮底層資產能否及時出售,以及投入資金與收回資金之間的落差。保留流動性,既讓我們應付需要,也讓我們在價格改變時,有能力作出選擇。
讀完這份展望,我想到,投資從來都有難度,只是不同時期,難度出現在不同地方。資金寬鬆時,市場可能願意提早為遠方的增長付錢;當利率維持高位,盈利、估值與現金流便需要接受更仔細的檢視。經濟有韌性、人工智能持續發展,都可以成為參與市場的理由,但能否取得合理回報,仍取決於我們買了甚麼、付了多少,以及承擔了哪些風險。
市場每天都有新的新聞,投資組合卻不必每天跟着改變。值得調整的時候,是原來的盈利假設、價格條件或風險關係出現了變化。對我而言,這份報告最有意思的提醒,就是在繼續看好未來的同時,也要清楚知道,自己的投資究竟靠甚麼走向那個未來。