時事評論
巴西選後震盪:當政治期望落空
投資市場最劇烈的震盪,往往發生在結果與預期出現很大落差的時候。
巴西總統選舉後的股市急跌,便是一個例子:投資者原先押注政權輪替,當結果揭曉,之前推動升市的期待,迅速變成拋售壓力。
10月25日,盧拉在第二輪投票中取得約51.8%的有效票,擊敗弗拉維奧・博索納羅,成功連任。
由於弗拉維奧在首輪投票領先,部分投資者此前增加了對他勝出的押注,期待新政府推動財政整頓、控制開支與親商改革。這些期望,已經提前反映在資產價格之中。
結果與押注方向相反,市場隨即重新定價。
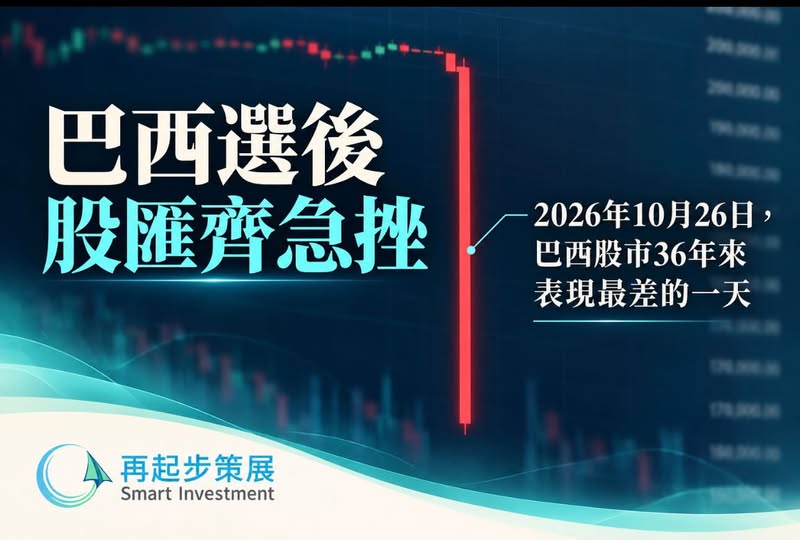
10月26日,巴西Ibovespa指數收市下跌13.88%,盤中更一度觸發暫停交易機制;美元兌巴西雷亞爾同日上升8.21%,反映股票與貨幣一起承受壓力。對海外投資者而言,股價下跌之外,還要承受匯率變動帶來的額外損失。
到了10月27日,市場曾經嘗試反彈,但股市未能守住升勢,收市再跌0.51%;美元則回落0.97%,部分利率期貨也回吐之前的升幅。
這說明投資者尚未重新建立足夠信心。
值得留意的是,企業的工廠、客戶與生產能力,並沒有在選舉之夜突然消失。改變的是市場對未來政策、財政紀律與融資成本的判斷,再加上原先押錯方向的倉位集中調整,令價格變動格外劇烈。
接下來,市場會逐步把注意力轉向經濟團隊、預算安排,以及政府如何平衡社會開支與債務管理。
如果新政府沒有辦法提出可信的財政措施,支出承諾增加,卻缺乏清楚的公共資金來源,匯率、債息與企業估值便可能繼續受壓。
巴西這次震盪提醒我們,當許多人把同一個政治期待當成投資前提,意外結果便可能成為市場風險集體浮現的時刻。