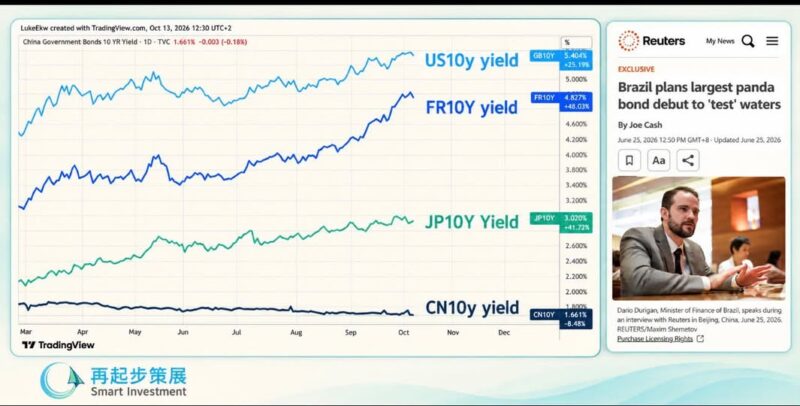
當不少國家的債息上升,中國卻維持較低利率,這種差異正在吸引海外借款人的注意。
附圖顯示,中國十年期國債孳息約為1.66%,與英國、法國及日本的走勢形成對照。低息未必代表經濟強勁,也可能反映內部需求不足、企業投資意願偏弱,但對需要融資的海外政府與企業而言,卻可能是一個機會。
「熊貓債」便是連接這兩種需要的渠道:境外政府或企業在中國境內發行人民幣債券,取得資金。巴西今年六月已宣布籌備首次主權熊貓債,當時提出集資最多50億元人民幣,希望也為巴西企業開拓中國融資市場。這仍須區分籌備計劃與實際完成發行。
值得留意的是,這些資金不一定留在中國。中國人民銀行與外匯局的規則,已容許熊貓債募集資金匯往境外使用。因此,海外借款人可以利用中國的融資市場,支持其他地方的業務與投資。
這裏便出現一個值得思考的「犯駁」(廣東話:存在矛盾的地方)。中國希望透過低息支持經濟,但如果境內企業不願投資,海外企業卻借入人民幣,再把資金投向海外,境內儲蓄便可能支持了境外增長,對中國本地消費、投資與就業的直接幫助有限。
另一個隱憂是匯率。如果借款人把人民幣換成美元,便增加賣人民幣、買美元的需求;規模夠大,又缺乏其他資金流入抵銷時,可能帶來貶值壓力。
當然,若資金用來購買中國商品,則可能支持中國出口與人民幣結算。
因此,資金去了海外,不足以判斷好壞,還要看最後花在哪裏。
另一方面,信用風險也不能忽略。
人民幣計價的債券,仍然可能由境外企業或政府發行,其安全程度取決於發行人的還款能力。如果中國的銀行、基金或保險公司持有這些債券,海外借款人出現問題,損失便可能傳回中國金融體系。
當然,借人民幣並不是沒有代價的套利。
外國發行人未必能取得中國國債般的低息,換匯與對沖也有成本;若不對沖,倘人民幣升值反而會增加企業還款負擔。
在考慮如何利用人民幣真正的融資優勢,外國發行人必須把這些因素一起計算。

當然,最值得觀察的是,中國低息究竟正在吸引更多人「使用人民幣」,還是主要吸引更多人「借入人民幣,再換成別的貨幣」。前者較容易形成持續的貿易與金融循環,後者則可能令人民幣成為廉價資金來源,卻未必增加海外持有人民幣的意願。
低息可以吸引借款人,但能否把融資機會轉化成中國自身的經濟利益,仍要看資金用途與風險分配。熊貓債發行增加,值得關注;同樣值得留意的,是誰取得了便宜資金、誰分享到增長,以及最後由誰承擔風險。