
金融市場最值得留意的,往往不是一次加息或減息,而是投資者對未來的整套想像如何被推翻。這張聯邦基金期貨圖表顯示,
2026年初市場仍預期聯儲局年內減息超過兩次,利率會由約3.64%逐步下降,到年底接近3.05%;可是到了8月29日,市場定價已完全逆轉,年底隱含利率升至約4.02%,相當於由減息預期轉為估計可能加息一至兩次。
短短八個月,兩條預期路徑由同一起點分道揚鑣,年底差距接近一個百分點。這不只是數字修正,而是市場對通脹、經濟韌性及聯儲局反應方式的重新判斷:年初的主線是通脹逐步回落、經濟放緩,因此政策可以轉向寬鬆;其後的定價則反映通脹仍有黏性、需求未明顯轉弱,利率未必已經足夠限制經濟。
截至2026年7月的議息會議,聯儲局仍把聯邦基金利率目標維持在3.50%至3.75%。同期美國整體消費物價按年上升3.4%,高於2%的長期通脹目標,核心通脹則為2.5%。這組數據並不等於通脹重新失控,卻足以令市場懷疑:如果需求保持韌性,而部分價格壓力持續,聯儲局是否仍有減息空間,甚至會否需要再次收緊政策。
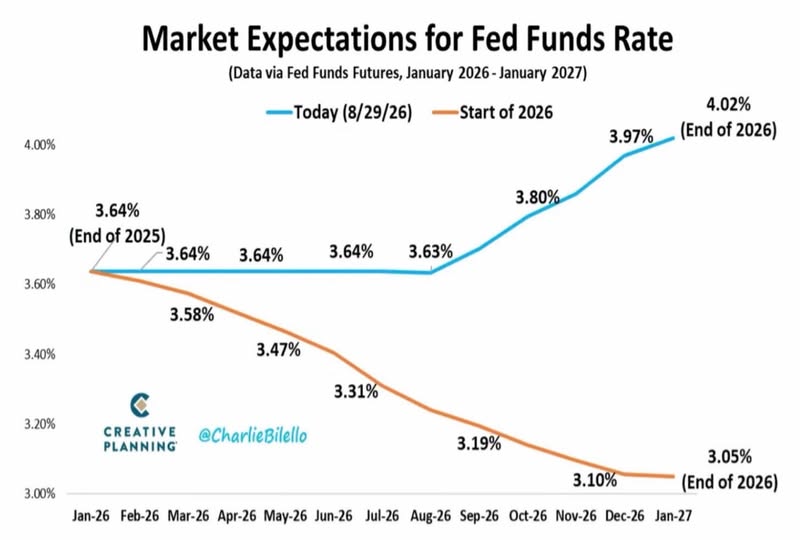
理解這張圖時,首先要明白「期貨隱含利率」不是聯儲局的承諾,也不是分析師一致預測。
聯邦基金期貨價格反映交易者對相關月份平均有效聯邦基金利率的集體定價,當經濟數據、能源價格、官員言論或風險溢價改變,這條路徑便會迅速移動。因此,約4.02%的數字不應解讀為聯儲局已決定把政策利率加至某個準確水平,而應理解為市場在當時資訊之下,對不同利率結果加權後形成的價格。
市場定價的最大價值,不在於它永遠正確,而在於它需要以真金白銀表達判斷。官員可以強調政策仍取決於數據,評論者亦可各自選擇敘事,但期貨價格會即時反映投資者願意承擔的風險。可是,「市場先生揭示真相」這種說法仍然過於絕對,因為2026年初的減息定價同樣來自市場,八個月後卻被大幅推翻;
市場展示的是當下共識,而不是未來真相。
這次逆轉亦會沿金融體系擴散。
預期利率上升,通常會推高短期國債收益率及企業融資成本,支持美元,並對高估值股票、房地產及其他依賴廉價資金的資產構成壓力。銀行存款及貨幣市場基金可能繼續提供較高回報,但企業和家庭的借貸成本也會維持高位。對美國政府而言,較高利率若持續,更會透過國債再融資逐步增加利息支出。
然而,投資者也不宜從「預期減息」直接跳到「必然加息」。通脹與就業數據可能再次轉向,能源價格亦可能回落;若經濟突然放緩,市場仍會迅速撤回加息定價。這張圖真正說明的不是年底利率必然達到4.02%,而是年初看似穩固的減息共識,原來只是一個依賴條件的暫時答案。
貨幣政策從來不是按預定時間表運行,而是一場不斷更新的機率計算。
八個月前,市場擔心經濟太弱;八個月後,市場擔心通脹仍然太強。利率路徑的轉向提醒我們,投資不能只押注一次政策決定,更要理解甚麼條件會令整套敘事改變。!
圖表說明:2026年初與2026年8月29日的聯邦基金期貨隱含利率路徑比較。
資料來源:Creative Planning、聯邦基金期貨;
圖中數字會隨市場價格及經濟數據變動。
本文只作財經及宏觀市場觀察,不構成投資建議。