
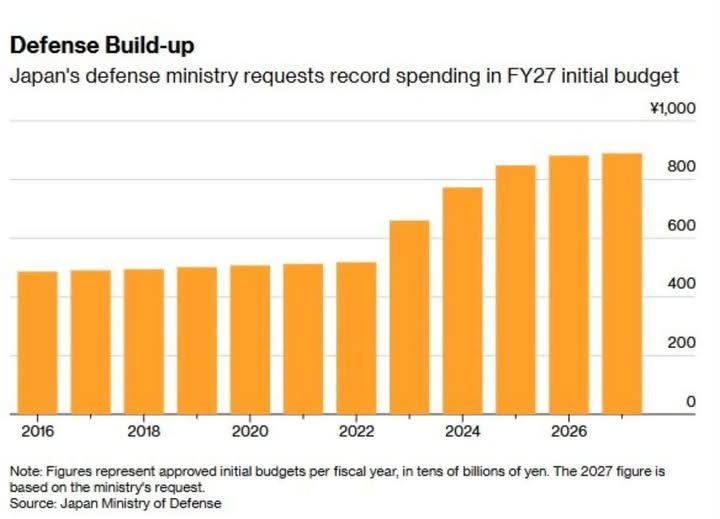
日本防衛省提出2027財政年度8.89萬億日圓的初步預算申請,再創歷史新高。從圖表可見,日本防衛預算由2016年約5萬億日圓,逐步升至接近9萬億日圓,增幅尤其集中於2023年之後,反映日本的安全政策已由漸進調整轉向持續擴張。
這筆申請將投放於長程導彈、無人機、人工智能指揮系統、海上監察及遠距打擊能力。然而,8.89萬億日圓仍不是最終數字,部分項目尚未完成定價,年底修訂防衛及安全文件後,實際預算仍可能增加。
若按現時名義GDP推算,防衛相關開支維持在GDP的2%,每年規模約為13.8萬億日圓;假如逐步接近美國要求部分盟友承擔的3.5%水平,更可能上升至約24萬億日圓。不過,這兩個數字只是按GDP比例計算的情境,並非已獲批准的預算,而且「防衛省預算」與較廣義的「防衛相關開支」亦不是完全相同的統計口徑。
日本增加國防支出本身並不難理解。
中國軍事力量擴張、北韓導彈威脅、俄羅斯遠東活動,以及美國要求盟友承擔更多安全責任,都推動東京加快軍事現代化。真正值得關注的,是日本選擇擴張支出的時間,剛好遇上維持了數十年的超低息環境逐步結束。
日本過去能夠承受龐大公共債務,很大程度建基於極低利率、境內儲蓄及穩定的國債需
然而,日本十年期國債收益率在2026年9月1日升至3%,是約30年來首次。財務省為2027年度申請的國債還本付息開支亦增至36.64萬億日圓,按年上升約17%;用於估算利息成本的假設利率,更由3%提高至3.8%。
日本國債平均年期較長,意味利率上升不會立即反映在全部債務成本上,但這只是延遲衝擊,而不是消除衝擊。隨着低息舊債逐步到期,新債需要以較高利率再融資,利息開支將在未來多年持續滲入財政預算,並擠壓社會保障、產業政策、基建及其他公共服務的空間。
這也構成日本央行的兩難。
若央行繼續收緊政策,以抑制通脹並支持日圓,國債收益率及政府融資成本可能進一步上升;若過度照顧債券市場而延遲加息,日圓則可能再次受壓,推高能源、食品及其他進口成本。貨幣政策需要控制通脹,財政政策卻同時增加國防及產業支出,兩者的張力正變得愈來愈明顯。
國防投資可以刺激造船、航空、電子、人工智能及無人系統等產業,但它不是沒有成本的增長政策。當政府同時承擔人口老化、社會保障、減稅、戰略產業投資和國防擴張,每一項新增承諾最終都要由稅收、削減其他支出或增加債務支付。
這張圖真正值得思考的,不只是日本防衛預算升至多少,而是日本正在由「低息支持高債務」的舊制度,走向「安全支出增加、利率回升、財政空間收窄」的新制度。
日本希望在債券市場施加限制之前完成國防轉型,但市場也開始提醒東京:國家安全需要付出代價,時間與利息同樣是成本。
圖表說明:2016至2027財政年度日本防衛省初步預算走勢;2027年度申請額約8.89萬億日圓,為歷來最高。歷年數字為已批准的初步預算,2027年則屬防衛省申請,並非最終核准金額。
資料來源:Japan Ministry of Defense;
圖表:Bloomberg
本文只作財經、財政及政策觀察,不構成投資建議。