過去十多年,低利率逐漸成為我們理解經濟的背景。政府可以借新還舊,企業可以用便宜資金擴張,投資者也習慣相信,只要經濟轉弱,央行便會減息,資產價格總能找到支持。
然而,當大家把低息視為常態,最容易忽略的,正是這個常態本身也會改變。
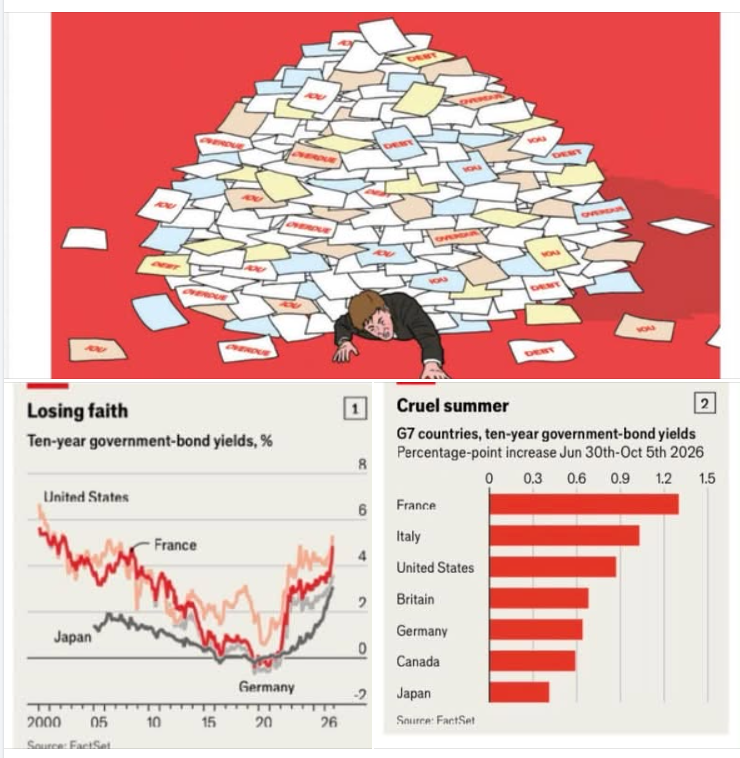
2026年10月10日出版的《經濟學人》,以〈Who would credit it?〉分析政府借貸成本上升的壓力,開篇一句便頗有意味:“Forever, it turns out, was temporary.”(原來,所謂永遠,也只是暫時。)報道指出,富裕國家十年期國債孳息的中位數已達4%,較2015至2019年的平均水平高逾2.5個百分點。
當較高利率遇上接近歷史高位的政府債務,過去可以延後處理的問題,便開始逐一浮現。
不過,同樣是債息上升,背後可以有很不同的原因。有些國家是經濟強勁、投資需求旺盛,企業願意付出更高成本爭取資金;有些則受到能源價格及通脹影響,央行難以放鬆貨幣政策;另一些國家,卻是投資者開始懷疑政府能否管理財政,要求額外補償才願意借錢。
債息這個數字,既可能反映機會,也可能透露不安,必須連同增長、通脹與財政狀況一起理解。
當中最值得留意的,是人工智能正在改變資金的供求。過去我們談AI,往往集中在它如何提高效率、降低成本,但在這些成果充分出現之前,數據中心、晶片、電力及電網,都需要大量真金白銀的投入。
報道引述高盛估計,五大科技企業的資本開支,2026年可能達到約8,000億美元,2027年更增至1.2萬億美元。科技公司的現金流即使龐大,也開始更多依靠發債支持擴張,令AI競賽同時成為一場爭奪全球儲蓄的競賽。
報道寫道:“As AI investment absorbs more of the world’s savings, borrowing costs rise.”(隨着AI投資吸收更多全球儲蓄,借貸成本也隨之上升。)這提醒我們,技術進步與資金便宜,並不一定同時發生。
AI可能在長期提高生產力,短期卻先增加對資本、能源與建設的需求;即使通脹日後回落,實質利率也未必回到從前。對其他企業而言,科技繁榮帶來的新機會,可能伴隨更昂貴的融資環境。
能源衝擊又令問題更加複雜。按照報道的分析,持續偏高的能源價格,既增加企業成本,也可能逐步影響其他商品價格及家庭的通脹預期。
央行可以容忍短暫的油價波動,卻難以忽略持續的通脹壓力。市場原本期待的減息,因而可能推遲,甚至轉為加息;那些建立在「利率很快便會下降」之上的投資與財政安排,也需要重新計算。
我覺得這篇報道最值得留意的是,文章提及各國承受高息的能力正在分化。
美國仍有較強的經濟增長,以及AI投資可能帶來的生產力改善,但這並不代表龐大的財政赤字可以一直忽略。
法國與意大利面對的組合則更加吃力:增長疲弱、債務沉重,借貸成本卻不斷上升。
報道指出,法國十年期國債孳息已高於意大利,甚至希臘。曾經被視為理所當然的信用排名,也會隨着財政與政治條件改變而重新排列。
政府債務是否可持續,不能只看欠了多少,還要看收入增長能否追上利息負擔。如果經濟及稅收增長較快,債務佔經濟規模的比重仍有機會下降;相反,當利息負擔跑在增長前面,政府便需要透過增加收入或控制開支,填補差距。
問題是,加稅與削減支出都會遇上政治阻力,也可能拖慢經濟,令財政調整更加困難。
這種壓力不會在一天之內全部出現。
許多政府仍享用低息年代發行的固定利率債務,因此市場債息上升,未必立即反映在整體利息開支上。但隨着舊債到期,政府便需要以更高利率再融資,成本便會逐步滲入預算。
報道指出,經合組織成員國約三分之一的固定利率政府債務,將於2026至2028年間到期。
這段緩衝期是政府調整公共財政的最後機會,也是問題容易被低估的原因。
對投資者而言,國債孳息提高,意味着其他投資需要提供更有吸引力的回報,才能爭取資金;企業融資、房地產估值,以至股票價格,都會受到影響。
一家公司即使前景良好,也要考慮融資成本是否上升,以及買入價格是否已包含太多樂觀預期。至於高息債券本身,同樣需要分辨,那份較高回報究竟來自利率環境改變,還是信用風險增加。
這篇文章用比較宏觀的角度描述一個低息年代的結束,的而且確,低息年代讓很多問題可以暫時共存:政府不必急着整頓財政,企業可以延後改善回報,投資者也可以用遙遠的增長故事支持眼前的估值。當資金重新有了較高的價格,這些安排便要逐一接受檢驗。
真正需要觀察的,是誰能把借來的錢轉化為未來收入,誰又只是依靠下一次借貸,維持今天的承諾。
《經濟學人》最後寫道:“Cheap money bought governments time.”(廉價資金替政府買來了時間。)這句話也適用於企業和投資者。
時間可以借來,改善卻需要實際發生;當借錢愈來愈貴,我們終究要看看,過去低息資金借來/買來的時間,究竟被用來做了甚麼。