時事評論
特朗普說得對嗎?通脹真的能解決美債?
特朗普在《時代》雜誌訪問中說:“Certain levels of inflation will also pay off that debt very rapidly.”(某種程度的通脹,也會非常迅速地還清那筆債務。)
這句話有一部分經濟道理,但從「減輕債務負擔」跳到「迅速還清國債」,中間省略了許多條件。
當然,聽過特朗普這些年的發言,大家大概也習慣了他的誇張語氣,不必每個字都過分較真。
不過,這句話背後的問題仍然值得認真討論:通脹究竟能為政府減輕多少債務壓力,又要由誰承擔代價?
政府過去借下的固定利率美元債務,不會因為物價上升而自動減少,但美元的購買力會下降。與此同時,如果通脹推高名目GDP與政府稅收,這筆舊債相對於經濟規模和收入,便可能變得較容易承擔。
舉例來說,假設債務維持100元,名目GDP由100元增加至110元,債務佔GDP的比率便由100%降至約91%。帳面上仍然欠100元,只是相對經濟規模,負擔變輕了。換句話說,債務被稀釋,並沒有自動獲得償還。
真正的關鍵,是政府在這段時間有沒有繼續擴大收支缺口。如果每年仍然入不敷支,便要發行新債填補赤字。通脹在一邊減輕舊債的相對負擔,新增借貸卻在另一邊增加債務,最後能否改善,取決於哪一股力量更大。
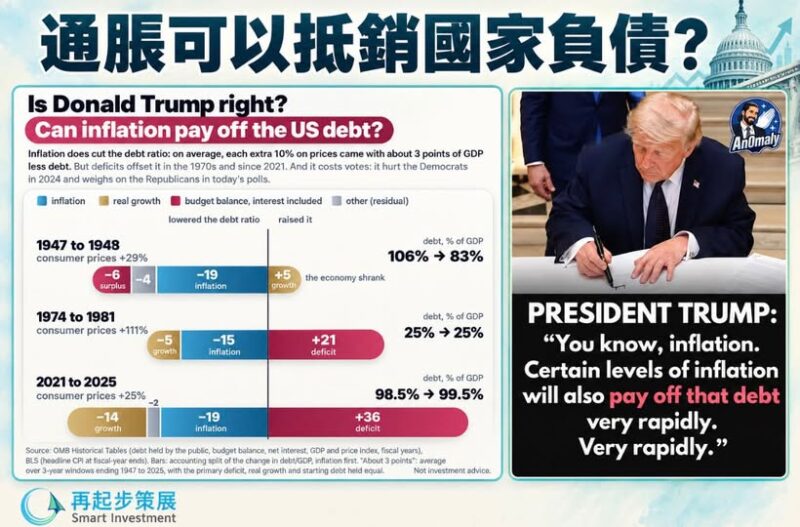
附圖對2021至2025年的會計拆解,正好說明這個矛盾。
按照圖中估算,通脹與實質經濟增長,分別拉低公眾持有聯邦債務佔GDP比率約19及14個百分點;但包含利息的財政赤字,又把比率推高約36個百分點。連同其他調整,債務比率最終仍由98.5%升至99.5%。人民經歷了一輪物價上升,政府的債務比率卻沒有明顯改善。
而且,通脹帶來的好處未必能夠持續。投資者若預期美元購買力不斷下降,便可能要求更高債息作補償。當低息舊債陸續到期,政府需要以較高利率再融資,利息支出便會逐步增加。部分福利支出與通脹掛鈎債務,也會隨物價調整,抵銷政府從名目收入增加中得到的好處。
所以,通脹較可能替政府爭取一段調整財政的時間。政府若趁機控制赤字、改善支出效率,並透過生產力提升帶動實質增長,債務負擔才有機會逐步下降。但如果把通脹當成可以繼續借錢的理由,這段時間很快便會被新增債務消耗。
對一般家庭而言,代價卻十分具體。食品、交通與日常用品變貴,薪資未必同步追上;持有現金與固定收入資產的人,也可能承受購買力損失。政府帳面上的債務壓力稍為減輕,不代表人民的生活變得輕鬆。
因此,特朗普的說法只說對了一部分。通脹可以稀釋部分舊債,卻無法代替財政調整,更不能保證迅速還清國債。如果收支缺口持續擴大,最終便可能出現一個困局:人民已經承受更高物價,政府的債務問題卻依然存在。