科技創富
輝達的AI資金網:生意愈緊密,風險也愈集中
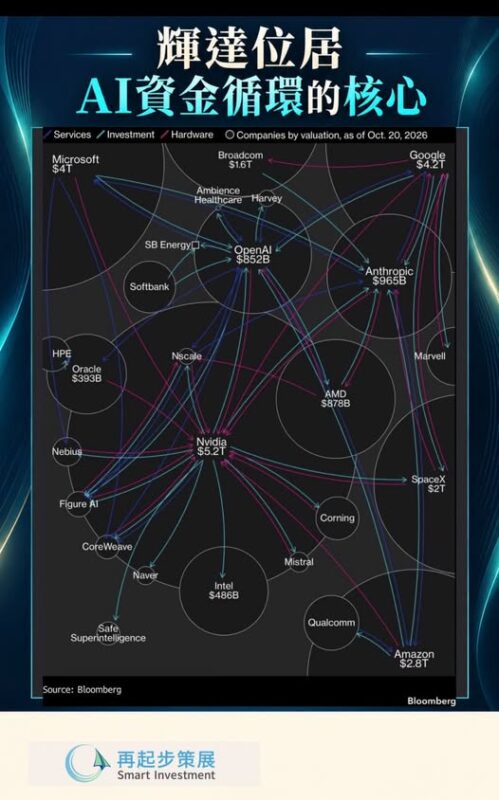
看着這張來自彭博的AI交易關係圖,最令人注意的,是輝達位處一張龐大網絡的中心。
晶片、雲端服務、模型開發與股權投資互相交織,一家公司的客戶,同時可能是它的股東;一家公司的收入,也可能來自它曾經出資支持的企業。
圖中的藍色箭嘴代表服務關係,青色代表投資,粉紅色代表硬件交易。圓圈則按圖中所列日期的企業估值呈現。
這些線條有助理解企業之間的聯繫,但沒有顯示每筆交易的金額、付款時間與條件,因此不能單憑箭嘴多少,便判斷誰承擔最多風險。
這個網絡的基本運作並不難理解。
模型公司籌集資金後,購買算力訓練與運行AI;雲端供應商和資料中心取得合約,再採購晶片、伺服器與網絡設備。輝達除了出售設備,也投資部分產業參與者,協助它們擴張。資金沿着不同企業流動,形成彼此支持的投資與訂單循環。
這種關係有實際例子。CoreWeave在監管申報中披露,2026年1月透過向輝達發行股份,取得20億美元資金。對一家需要大量採購設備、擴建算力的企業而言,供應商同時成為股東,可以增加資金來源,也讓雙方利益更加緊密。
新產業需要先投入大量資本,才能提供服務;供應商投資客戶,也可以加快建設、協調需求與供應。真正需要追問的,是整個循環最終有多少收入,來自產業以外願意持續付費的客戶。
如果企業與消費者使用AI,確實能增加收入、節省成本,並願意持續購買服務,這個網絡便有機會逐步由營運現金流支撐。但如果設備採購與擴建速度,長期超過終端付費需求,產業就需要不斷依靠新一輪融資,維持既有的增長承諾。
風險也會沿着同一張網傳遞。
假設模型公司的收入未達預期,可能放慢算力採購;雲端供應商與資料中心的使用率和現金流便可能受壓,再影響設備訂單與償債能力。如果供應商同時持有客戶股權,它承受的便可能既有銷售放緩,也有投資價值下降。
其中,負債較高、客戶較集中、又需要持續融資擴張的企業,尤其值得留意。長期合約可以增加收入能見度,但仍要看客戶是否有能力付款、設施能否如期交付,以及收入能否覆蓋營運、利息與設備更新成本。訂單金額很大,並不等於相同金額的現金已經入帳。
因此,即使投資者分別持有晶片、雲端、模型與資料中心企業,也未必已經充分分散風險。它們可能共同依賴少數大型客戶、同一波資本開支,以及相似的融資條件。公司名稱不同,背後承擔的經濟風險,卻可能高度重疊。
輝達位處網絡中心,既反映它的商業優勢,也提醒我們留意AI行業的風險集中度。
不過,圖中並非所有關係都經過輝達,企業也各有收入來源、資金實力與替代方案。
這張圖呈現的是相互依賴,尚不足以證明任何一家出問題,整個系統便必然崩潰。
判斷AI投資是否健康,需要把投資、訂單、估值與實際收款分開,再追問終端客戶創造了多少現金。資金可以在企業之間循環,但支撐長期回報的,始終是客戶願意持續付費的價值。