
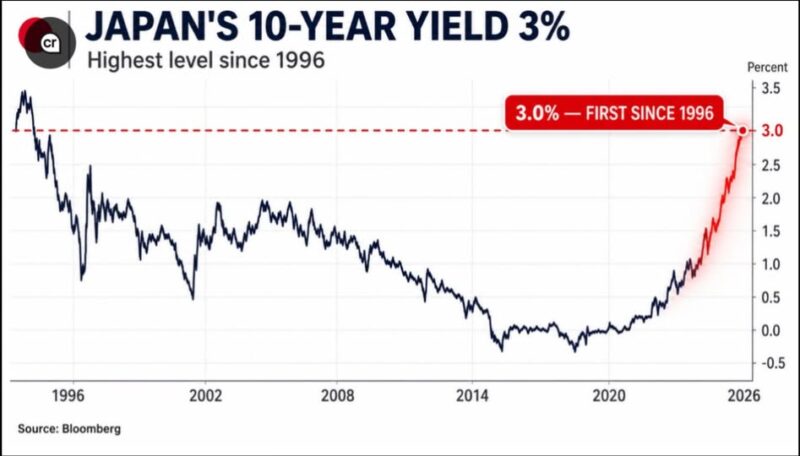
日本十年期國債收益率升至3%,是1996年以來首次,亦較一年前約1.5%的水平高出一倍。對其他經濟體而言,3厘債息未必異常;但對長期處於零利率、負利率及大規模買債環境的日本而言,這不只是一個市場數字,而是整套貨幣與財政制度正在改變的訊號。
日本國債市場過去數十年的最大買家是日本銀行。央行透過量化寬鬆及孳息曲線控制大量購入國債,壓低政府融資成本,亦令市場價格長期受到政策主導。
隨着日本走出負利率,央行逐步減少買債,債券價格便重新受到通脹、政策利率、發債規模及投資者風險取向影響。日本銀行原定把每月買債額逐步降至2027年首季約2萬億日圓,反映央行正嘗試有秩序地退出長期干預。
原帖引述的數據顯示,海外投資者目前約佔日本現貨國債每月成交量的三分之二,遠高於2009年的約12%。這裏需要留意,66%指的是交易量而非持有量;日本銀行及本地金融機構仍然持有大量國債,但在邊際價格形成方面,交易更頻繁的海外基金正發揮愈來愈重要的作用。
這個分別十分關鍵。債券價格不是由最大持有人單獨決定,而是由當下願意買入或沽出的資金決定。當央行減少承接供應,海外投資者便會按照通脹、日圓、財政風險及全球債息比較來要求回報。換言之,日本政府即使仍有龐大的本地儲蓄,也不能再完全依靠央行把融資成本固定在接近零的水平。
日本債息上升的直接背景,是通脹及加息預期升溫。原帖指出,市場一度估計日本銀行在9月前加息的機率約為92%,並已充分反映10月加息的可能性。不過,這類機率是根據市場價格推算的即時結果,不是日本銀行的政策承諾;任何通脹、工資、匯率或經濟數據變化,都可能令定價迅速改寫。
更大的壓力落在財政。
日本是主要經濟體中政府債務比率最高的國家之一,國際貨幣基金組織估計其政府總債務仍超過GDP的兩倍。日本財務省預計,2027財政年度國債還本付息開支可能按年增加約17%,升至破紀錄的36.64萬億日圓,約合2,300億美元;計算預算時採用的假設利率,亦由2026年度的3%提高至3.8%。
債息上升不會令全部日本國債立即按3厘重新計息,因為政府債務具有不同到期日,只有新發債券及到期再融資部分需要按較高利率定價。因此,利息壓力不會一次過爆發,卻會隨舊有低息債券逐步到期,在未來多年持續滲入政府預算。高息維持得愈久,財政成本便愈難依靠時間掩蓋。
這也形成日本銀行的政策兩難。若央行繼續加息,有助控制通脹、支持日圓及減輕入口成本,卻可能進一步推高國債收益率,增加政府利息開支,並令持有大量長債的金融機構承受帳面虧損;若央行為保護債市而重新壓低利率,又可能令日圓轉弱,增加輸入型通脹及資金外流壓力。
日本債息重上3厘的影響亦不止於日本。日本投資者長期是美國國債及其他海外債券的重要買家,原因之一是本土回報太低。當日本國債重新提供較有吸引力的收益率,而外幣對沖成本仍高,部分日本資金便可能減少海外配置,甚至回流本土。這種變化若持續,可能同時推高美國及歐洲長債所需的風險溢價,亦會改變以低息日圓融資的套利交易。
不過,3厘債息並不等於日本財政危機已經爆發。
日本債務主要以本國貨幣計價,國內仍有龐大儲蓄,日本銀行也保留市場操作能力;較高名義增長及通脹亦可以擴大GDP分母,降低部分債務比率壓力。真正的風險在於,若利率上升速度長期高於名義經濟增長,而政府仍維持基本財政赤字,債務算術便會愈來愈困難。
這張圖最值得思考的,因此不是3%本身有多高,而是誰開始決定這3%。當央行由無限量的政策買家轉為逐步退場,債券市場便會重新要求政府為通脹、財政及供應風險付出代價。日本過去可以把債務成本壓在近乎零的水平,未來卻需要證明,其經濟增長與財政收入足以承受逐步正常化的資金價格。
日本的利率正常化,表面上是貨幣政策回歸正常,深層卻是市場紀律重新進入政府預算。當債券投資者開始取回邊際定價權,日本要面對的便不只是一條上升的收益率曲線,而是零利率時代留下的龐大債務,如何在正常資金成本之下繼續運作。
圖表說明:日本十年期國債收益率長期走勢;2026年升至3%,為1996年以來最高水平。資料來源:Bloomberg;原帖引述Global Markets Investor整理。
本文只作財經、債券及宏觀市場觀察,不構成投資建議。