
圖中列出的十位科技富豪,估算身家合計約2.73萬億美元。單是馬斯克便佔8,580億美元,約為總額的31%;若再加上拉里・佩奇及貝索斯,首三位已佔整體超過一半。這不僅是一張富豪排行榜,更反映科技產業的財富創造能力,以及財富如何高度集中於少數企業股東手中。B
這些財富大多不是由薪金累積而來,而是源於企業所有權。薪金是以時間和職位換取的現金流,股權則代表對企業未來盈利及價值的剩餘索取權;當一家公司能把產品推向全球,而新增一名客戶的邊際成本相對有限,收入增長便可能遠快於人手及成本擴張,企業估值與創辦人的持股價值也會被同步放大。
科技產業尤其容易產生這種效果,原因不只在於創新,也在於規模效應、網絡效應、品牌、數據與資本市場共同形成的複利。
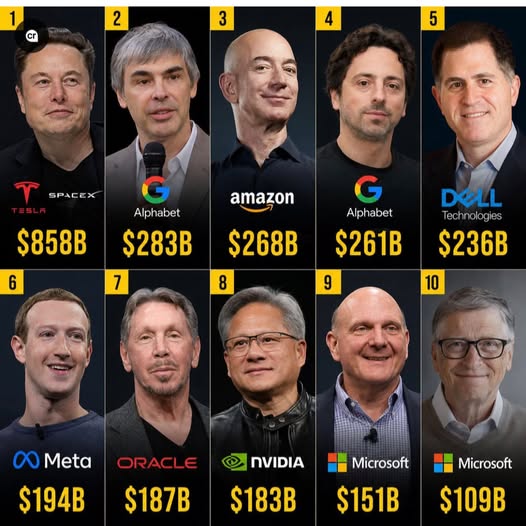
Google的搜尋和廣告、Amazon的電商與AWS、Microsoft的軟件與雲端、Meta的平台生態,以及Oracle的企業軟件,均說明一家公司一旦佔據關鍵入口或建立行業標準,其價值便可能跨越地域及世代持續累積。
然而,這張圖更值得留意的地方,是科技財富的重心正在由消費者看得見的產品,逐步移向支撐產品運作的基礎設施。昔日的關鍵資產是軟件、智能手機、數碼平台與網上廣告;進入人工智能時代,新的瓶頸則包括先進晶片、伺服器、數據中心、雲端運算、網絡、儲存、能源、散熱及數據。黃仁勳的財富隨NVIDIA成為人工智能運算的重要供應者而急升,正好說明市場不只獎勵最終應用,也會把更高估值給予掌握稀缺算力及產業瓶頸的企業。
因此,創業者和投資者要問的問題,或許不應只有「下一個熱門產品是甚麼」,而是「下一代企業共同依賴甚麼,以及誰擁有那項不可或缺的資源」。淘金熱期間,真正持續賺錢的未必只有找到黃金的人,也可能是提供工具、運輸、能源與融資的人;人工智能浪潮同樣可能把大量價值留在晶片、電力、數據中心及雲端平台之中。
不過,掌握基礎設施並不等於必然掌握利潤。
人工智能基建需要龐大資本開支,還要面對技術折舊、能源限制、供應鏈風險、價格競爭及監管壓力。今天的稀缺資產可能帶來超額回報,也可能因供應迅速增加而變成產能過剩。因此,分析重點不能停留在需求有多大,還要追問企業有沒有定價權、資本回報能否高於資金成本,以及競爭優勢可以維持多久。
同時,圖中的「身家」並不等於銀行戶口裏的現金,而是按照上市公司股價、私人公司估值、持股比例及其他資產推算的帳面財富。以Forbes即時榜單為例,
截至2026年8月30日,馬斯克的估算身家已由圖中的8,580億美元變為8,731億美元,Michael Dell及黃仁勳的數字亦已分別變為2,404億及1,879億美元,足以說明這些排名只是特定時點的市場快照,而不是固定不變的資產負債表。
2.73萬億美元真正揭示的,並不只是科技可以製造多少富豪,而是現代經濟如何分配創新帶來的成果。當大部分增值歸於股權持有人,能否參與企業所有權,便逐漸成為收入差距與財富差距之間的重要分界。人工智能或許仍會創造新一代的巨額財富,但同時也可能令資本、數據和基礎設施進一步集中。
科技可以提高生產力,股權可以放大財富,然而社會最後仍要回答一個更深層的問題:當機器和平台創造的價值愈來愈大,我們應如何讓更多人不只是科技產品的使用者,也能成為生產力增長的參與者和受益者?
資料說明:文中2.73萬億美元及個別排名按原圖所列的Forbes即時估值整理;相關數字會隨股價、私人公司估值及持股資料變動。
本文只作財經與產業觀察,不構成投資建議。
資料來源:Forbes即時富豪榜