
日本在不足一個月內動用15.4萬億日圓、約965億美元干預外匯市場,試圖阻止日圓無秩序貶值,金額創下單月紀錄。然而,日圓在干預後仍徘徊於市場高度敏感的水平,說明一個簡單事實:政府可以短暫改變匯率的速度,卻未必能夠單靠買賣外匯扭轉利率差異所形成的資金方向。
嚴格來說,這次行動不應簡化為「日本銀行花費960億美元托住日圓」。日本的外匯干預由財務省決策,日本銀行主要負責代為執行;2026年7月底的行動更罕有地得到美國協調支持。日本當局關注的也不只是160這個整數關口,而是日圓快速、失序貶值可能推高進口能源與食品成本,並觸發全球槓桿交易被迫平倉。
日圓長期偏弱,背後最重要的結構因素仍然是美日息差。所謂「日圓套利交易」,基本做法是以低息日圓借款,把日圓兌換成美元或其他貨幣,再投資於收益較高的債券、股票或其他資產。只要投資收益高於融資成本,而且日圓沒有大幅升值,投資者便能同時賺取息差及資產回報。
這種交易過去之所以流行,是因為日本長年維持接近零利率,而美國及其他市場提供較高回報。2023年高峰時,美日政策利率差一度接近5個百分點,借入日圓幾乎成為全球市場最便宜的融資來源之一。
如今情況已經改變。日本走出負利率後逐步加息,2026年6月把政策利率提高至1%,是31年來最高;美國聯邦基金利率目標區間則維持在3.5厘至3.75厘。按現行政策利率計算,兩者差距已收窄至約2.5至2.75個百分點,日圓融資不再像從前一樣接近零成本。
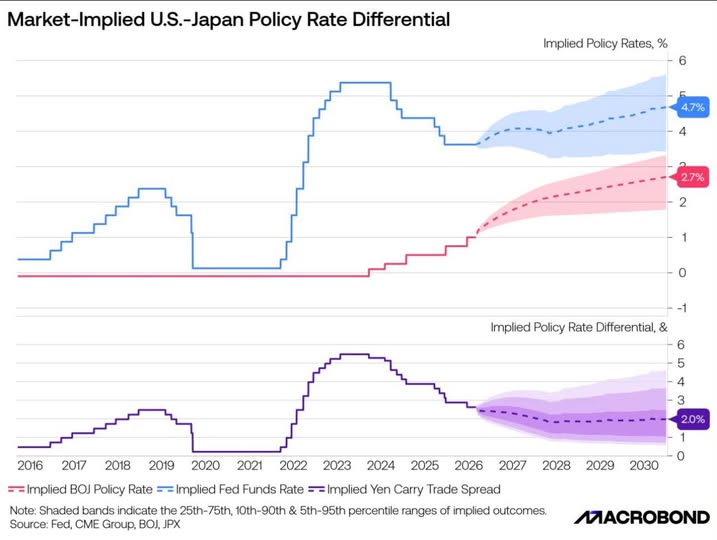
附圖進一步利用Fed、CME Group、日本銀行及JPX的市場資料,推算美日政策利率的未來路徑。圖中的中央情境顯示,到2030年前後,市場隱含的美國政策利率約為4.7%,日本約為2.7%,兩者仍維持約2個百分點的差距。這意味市場並不認為日圓套利交易會完全消失,只是預期其回報空間由2023年的約5個百分點,收窄至較長期的約2個百分點。
這個結論看似清楚,實際上卻要配合圖中的陰影範圍一起閱讀。圖表的深淺色帶分別代表不同百分位的市場隱含結果,時間愈遠,範圍便愈寬,反映政策利率存在高度不確定性。因此,4.7%、2.7%及2%的差距不是聯儲局或日本銀行作出的承諾,而是期貨及市場價格在現有資訊下推導出的中央路徑,並包含市場風險溢價。
更重要的是,套利交易能否獲利,不能只看利差。假設投資者一年可以賺取2%的美日息差,但同期日圓升值5%,匯兌損失便足以完全吞噬利息收入。當利差由5%收窄至2%,交易能承受的日圓升值幅度亦隨之下降,任何政策轉向、聯合干預或全球避險情緒升溫,都更容易觸發平倉。
這正是960多億美元干預的真正意義。它未必足以長期改變日圓趨勢,卻提高了做空日圓的尾部風險。投資者原本計算的是穩定的年度息差,突然要面對政府在短時間內大規模買入日圓,以及日本可能進一步加息的風險;當持倉高度集中並使用槓桿,即使匯率只出現數天急升,也可能觸發止蝕、補繳保證金及連鎖平倉。
因此,判斷日圓套利交易的未來,不能簡單地說「日本加息,所以套利結束」,也不能因為市場預計仍有2%息差,便認定交易可以照常運作。真正需要觀察的是三個變數:美日息差是否繼續收窄、日圓波動是否擴大,以及干預能否改變市場對單邊貶值的信念。
如果日本通脹與工資增長足以支持持續加息,而美國經濟轉弱並開始減息,美日息差可能比圖中的中央路徑更快收窄,日圓亦可能升值,迫使套利資金撤退;相反,如果美國利率維持高位、日本加息步伐緩慢,息差仍可支持部分套利活動,但投資者需要更高的風險補償。
引用這張圖表時,較準確的表達可以是:「根據Fed、CME Group、日本銀行及JPX數據推算,市場中央情境顯示美日政策利率差可能由2023年高峰約5個百分點,收窄至2030年前後約2個百分點。這代表日圓套利的利差誘因仍在,但回報緩衝明顯減少,而遠期結果的不確定範圍亦相當廣闊。」
日圓套利交易未必已經死亡,但它正在由一項依靠穩定息差的低波動策略,變成一項需要承受政策干預、匯率急升及槓桿平倉風險的交易。當預期回報由5%降至2%,真正改變的並不只是收益,而是投資者犯錯的空間。
圖片說明:市場隱含的美國與日本政策利率及息差路徑。中央情境顯示,美日息差可能由2023年高峰約5個百分點,收窄至2030年前後約2個百分點;陰影代表不同百分位的隱含結果,顯示預測期愈長,不確定性愈大。
資料來源:Fed、CME Group、BOJ、JPX
圖表製作:Macrobond
資料截至2026年8月;本文僅屬財經觀察,不構成任何投資建議。