
一張看似簡單的折線圖,記錄了全球能源秩序的一次象徵性轉變。根據美國能源資訊署的初步周度數據,美國從沙特阿拉伯進口原油的四周平均量,由2026年4月高峰每日超過60萬桶持續下降,至7月降為零。市場據此指出,這是自1985年以來首次出現整個月沒有沙特原油輸往美國。
不過,作為喜歡研究數據的筆者,還是馬上重新再看這個由Bloomberg整理的圖表中,對於進口量的定義,這個圖顯示的是四周移動平均,正式月度數據仍有可能修訂,因此較嚴謹的表達應是:「美國能源資訊署初步周度數據顯示,2026年7月美國進口沙特原油的四周平均量降至零,為1985年以來首次出現的整月零進口紀錄。」
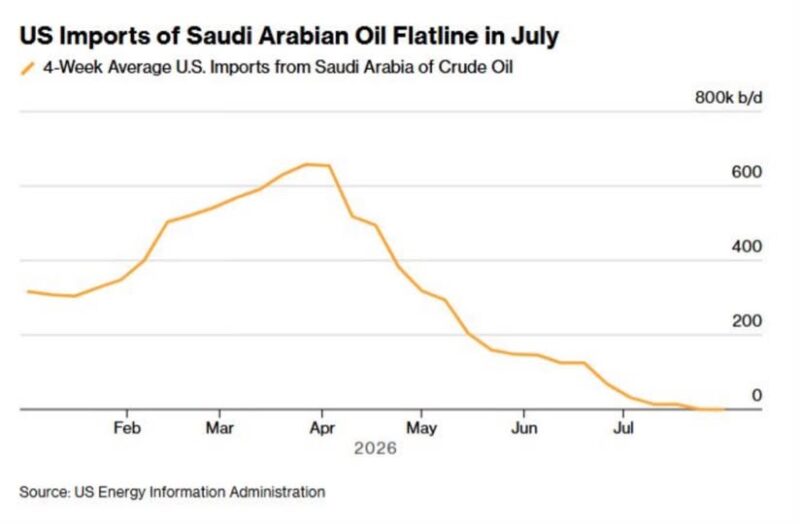
這個技術性區別看似微小,至少可以避免把初步估算寫成已經定案的統計結果。
如果只看表面,這似乎代表美國終於擺脫對沙特石油的依賴。1970年代石油禁運期間,美國經濟曾深受中東供應衝擊;半個世紀後,頁岩油革命令美國成為
全球主要產油及出口國,來自波斯灣的原油在美國能源供應中的比重亦大幅下降。
2024年,經霍爾木茲海峽輸往美國的原油及凝析油,只佔美國原油進口約7%,相當於石油液體消費約2%。
從這個角度看,7月零進口並非突然發生的孤立事件,而是長期結構轉變走到極端的一個月。
美國國內產量增加,加拿大成為最主要的進口來源,原油出口亦屢創新高,令沙特不再像過去一樣,是美國能源安全不可替代的直接供應者。
然而,把零進口直接等同「完全能源獨立」,同樣會忽略石油市場的實際運作。
首先,美國雖然大量生產原油,卻仍需要進口不同品質的油種。美國頁岩油以輕質低硫原油為主,不少墨西哥灣及西岸煉油廠則按加工中質或重質高硫原油而設計。
2025年,美國從中東海灣地區進口的原油有88%屬中質高硫油,這些原油有助煉油廠充分使用深度加工設備,生產柴油、航空燃油及其他高價值產品
換言之,美國可以在總量上生產很多原油,卻不代表每一桶國產油都能直接取代沙特原油。能源安全不只是「有多少桶油」,也包括油種是否匹配、管道是否接通、港口是否暢順,以及煉油設備能否有效處理。
其次,7月歸零亦有特殊的短期背景。中東衝突及霍爾木茲海峽運輸受阻,令沙特及其他海灣原油難以按正常路線出口。當部分航道其後暫時恢復,沙特亦利用東西輸油管道把原油送往紅海,再經蘇彝士運河轉運;市場追蹤顯示,8月美國從中東進口的原油可能重新升至每日約60萬桶。
因此,7月零進口更可能是結構性依賴下降與短期航運中斷共同造成的結果,而不是美沙石油貿易永久結束。
更值得留意的是,即使美國沒有直接進口一桶沙特原油,沙特仍然可以透過全球價格影響美國。石油是高度國際化的商品,沙特減產、增產或改變出口流向,都會影響布蘭特油價、全球航運成本及其他產油國的定價。美國煉油商即使改買加拿大、墨西哥或南美原油,也不可能完全與全球供求脫鈎。
因此,美沙能源關係並非單純由「依賴」變成「不依賴」,而是由直接的買賣關係,轉化為更複雜的全球價格與地緣政治關係。
美國對沙特實物原油的直接需求下降,確實提高了外交及能源政策的自主空間;但沙特作為主要產油國及OPEC+核心成員,仍能影響全球油價、通脹、利率與美國消費者的汽油成本。
對投資者而言,這張圖真正值得觀察的也不是零這個數字本身,而是零之後的供應替代。若沙特原油迅速恢復輸美,7月便主要反映航運中斷;若進口長期維持低位,則可能代表美國煉油廠的原油來源及全球貿易路線正在重新配置。當中可能受影響的包括加拿大及拉丁美洲產油商、油輪運費、煉油利潤、不同品質原油之間的價差,以及美國西岸的能源供應成本。
7月的零,是一個值得記錄的里程碑;但它更像全球能源供應鏈轉向的一個逗號,而不是美沙石油關係的句號。
圖片說明:美國從沙特阿拉伯進口原油的四周平均量。初步周度數據顯示,進口量由2026年4月每日超過60萬桶持續下降,至7月降為零。四周平均可減少單週船期波動,暫仍不宜直接視為永久貿易趨勢。
資料來源:美國能源資訊署;
圖表整理:Bloomberg
資料截至2026年8月;本文僅屬財經觀察,不構成任何投資建議。