
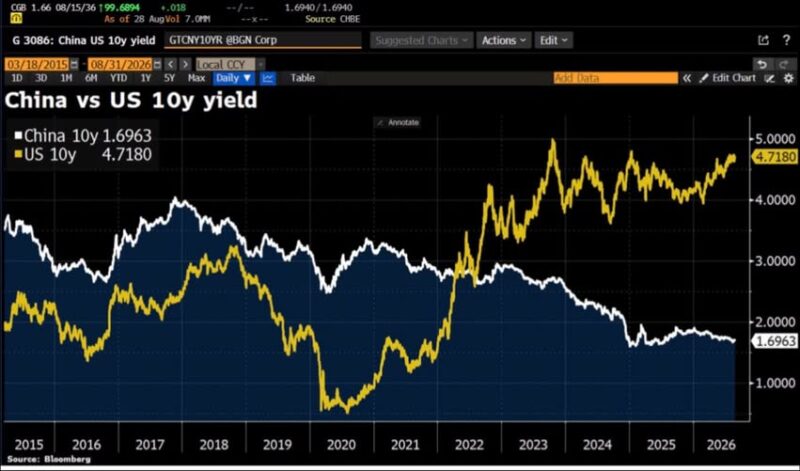
圖表顯示,中國十年期國債收益率約為1.70%,美國則約為4.72%,相差約3.02個百分點。
美國財政部公布的2026年8月31日數字為4.75%,與圖中報價大致吻合。
一般而言,國債收益率可以視為一個國家的資金成本,其中包含投資者要求的風險補償。制度穩定、通脹較低、貨幣信用較高,而且債券市場成熟的已發展經濟體,通常能以較低利率融資;新興經濟體則可能因通脹、貨幣貶值、資本外流及政策不確定而支付較高溢價。
按照這套邏輯,常被歸類為新興市場的中國,十年期債息為何反而比美國低約三個百分點?
原因是債息不只反映違約風險,也反映增長與通脹預期、央行政策、債券供應、期限溢價,以及金融體系內部的資金供求。比較不同貨幣的本地國債時,收益率更不能直接解讀為國際市場對兩國信用的排名。
中國債息偏低,與內需較弱、物價預期偏低及貨幣政策取向有關。當房地產回報下降、股市波動較大,企業與居民增加存款,銀行、保險公司及基金便需要配置安全而流動的資產,大量資金因而流向國債,推高債券價格並壓低收益率。
中國的高儲蓄率、受管理的跨境資金流動,以及可供選擇的優質資產相對不足,進一步形成所謂「資產荒」。龐大境內資金未能完全自由流向海外,國債遂成為主要蓄水池;國際套利受到限制,也令中美債息可以長期保持巨大差距。
因此,中國債息低,未必代表市場認為中國的所有風險都低於美國,也可能反映私人投資需求不足、風險偏好下降,以及境內資金缺乏其他出路。
美國的情況則相反。較高的名義增長及通脹預期,加上財政赤字和國債供應增加,令投資者要求更高回報。美債收益率較高固然提供較多利息收入,但同時包含通脹反覆、發債壓力及價格波動的補償,並不代表美國即將出現償付危機。
這個息差亦會影響匯率與資金流向。美元資產的名義回報較高,理論上會增加美元吸引力並對人民幣構成壓力;人民銀行則要在支持經濟、穩定債市及管理匯率之間尋找平衡。
對投資者而言,收益率高低並不能直接決定哪種國債更值得持有。中國國債可能受惠於貨幣寬鬆,但低收益率也意味抵禦利率回升的空間有限;美國國債提供較高票息,卻要承受通脹、久期和供應風險,非美元投資者還須計算匯率及對沖成本。
這張圖真正值得思考的,不是哪一國的債券比較安全,而是資金為何願意在中國接受約1.7%的回報,卻在美國要求接近4.7%。債息是風險的價格,卻不只反映信用風險;中美債息分歧,反映的是兩種經濟周期、金融制度與資金結構。
圖表說明:2015年至2026年中美十年期國債收益率走勢。圖中中國約1.70%,美國約4.72%,息差約3.02個百分點。數字為特定時點的市場報價。
資料來源:Bloomberg;
本文只作財經及宏觀市場觀察,不構成投資建議。