息差
日本減持美債,等於資金大舉回國?
日本國債孳息上升,市場很容易聯想到一個故事:過去為了追求回報而流向海外的日本資金,現在終於可以回家。
若日本投資者大量出售美國與歐洲債券,轉買日本國債,全球債市自然可能受到衝擊。
這個合情合理的故事在市場流傳了一段時間,但是否已經發生,值得要仔細分辨。
美國財政部數據顯示,2026年8月底,歸屬日本的美國國債持倉約為1.07兆美元,低於7月的約1.10兆美元,日本仍是最大的海外持有國。
不過,持倉金額下降,不能直接當作日本機構把資金搬回國內的證據。
首先,要分清楚是誰在減持。
日本官方外匯儲備與保險公司、銀行、退休基金的投資,目的並不相同。官方若為了干預匯市而出售外幣資產,與私人機構因為日本國債變得吸引而調整配置,是兩種不同的行為。
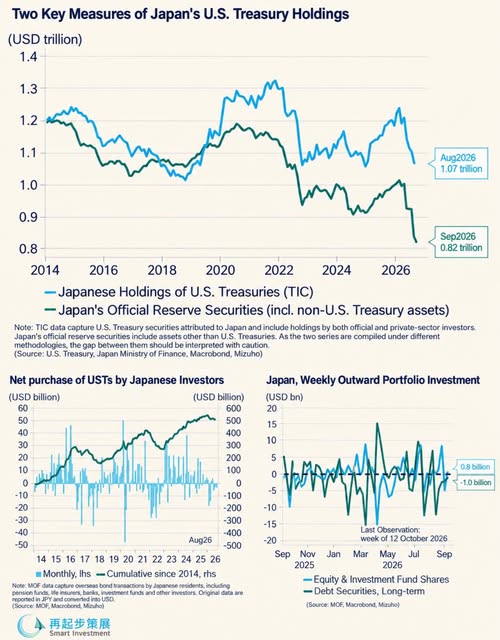
附圖指出,美債持倉與官方儲備證券的下降走勢相近,這值得留意,但單憑兩條線,仍不足以證明減持全部來自匯市干預。
統計口徑也有差別。
圖中的美債持倉包括官方與私人投資者;官方儲備證券則包含美債以外的資產,兩者不能直接相減,當作日本私人機構的持倉。
美國財政部亦提醒,相關統計主要依據託管資料編製,未必能準確識別經由第三地託管的最終持有人。
其次,即使確定日本投資者出售海外債券,也要追問資金去了哪裏。賣出美債後,可以暫時持有美元現金、轉買其他海外資產,或者換回日圓。只有進一步確認換匯與國內資產配置,才能判斷是否出現真正的資金回流。
日本財務省的每週證券交易統計有助觀察買賣方向,但不能單憑總額,把海外債券淨賣出全部解讀成美債撤資。
至於日本國債孳息提高,是否足以吸引資金回國,也不能只比較票面回報。
投資者還要考慮匯率避險成本、債券期限、通脹風險,以及本身的負債需要。
對日本壽險公司而言,持有日圓長債可能有助配合未來保單給付;但對需要海外分散配置或信用債收益的機構,日本國債未必可以完全替代原有資產。
大型金融機構的國內債券與海外債券,往往由不同團隊管理。重大配置調整涉及風險限額、投資授權與內部審批,即使方向改變,也可能先透過新資金配置、到期後不再續買,逐步完成,未必立即大手出售既有持倉。
日本利率上升帶來的資金動向,確實值得全球債市重視,但「回流誘因增加」與「資金正在大舉撤離海外」,仍有一段距離。較值得持續觀察的,是私人機構是否連續減持海外債券,以及國內債券配置是否同步增加。
資金回流可以是一個逐步發展的趨勢,但不能把每一次美債持倉下降,都當成撤資潮已經來臨。
要觀察資金流向,需要分清楚誰在賣、為甚麼賣,以及賣完之後,錢究竟去了哪裏。
至少目前,未見到回流日本的趨勢出現。